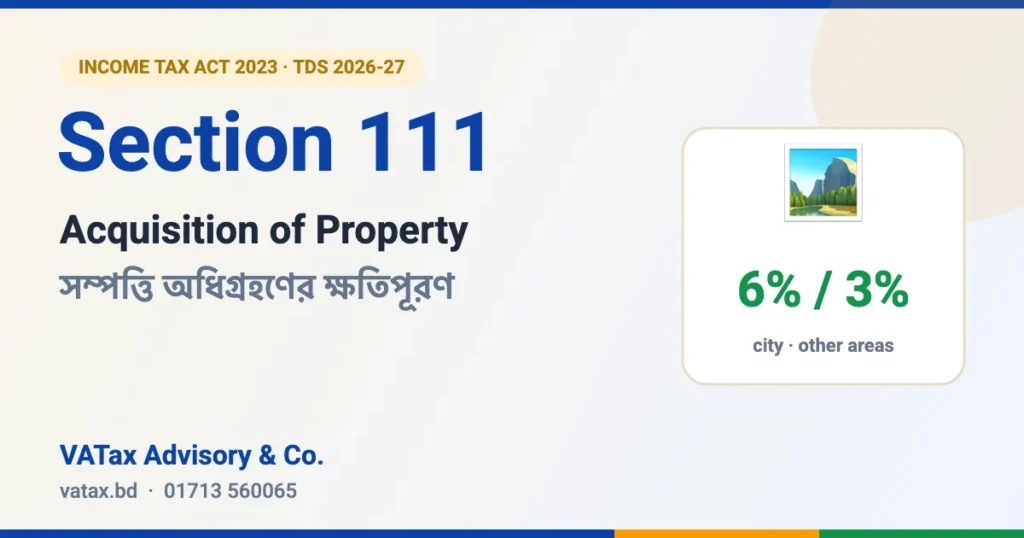
রাস্তা, সেতু, অর্থনৈতিক অঞ্চল বা অন্য কোনো প্রকল্পের জন্য সরকার যখন আপনার জমি বা স্থাবর সম্পত্তি অধিগ্রহণ করে, তখন ক্ষতিপূরণের টাকা হাতে পাওয়ার আগেই সেখান থেকে উৎসে কর কেটে রাখা হয়। আয়কর আইন, ২০২৩-এর ধারা ১১১ এই কর্তনের নিয়ম ঠিক করে দিয়েছে। কত কাটবে, কেন কাটবে আর জমির মালিক হিসেবে আপনার কী করণীয়, সেটাই এখানে সহজভাবে তুলে ধরা হলো।
এক নজরে ধারা ১১১
| বিষয় | বিবরণ |
|---|---|
| কে কাটবেন | অধিগ্রহণকৃত স্থাবর সম্পত্তির ক্ষতিপূরণ পরিশোধের দায়িত্বপ্রাপ্ত ব্যক্তি বা কর্তৃপক্ষ (যেমন, ভূমি অধিগ্রহণ শাখা) |
| কার কাছ থেকে | সম্পত্তির মালিক, যিনি ক্ষতিপূরণ পাচ্ছেন |
| কিসের উপর | মোট ক্ষতিপূরণের অর্থ |
| কখন | ক্ষতিপূরণ পরিশোধের সময় |
উৎসে করের হার ২০২৬-২৭
| ক্ষেত্র | হার |
|---|---|
| সিটি কর্পোরেশন, পৌরসভা বা ক্যান্টনমেন্ট বোর্ড এলাকার সম্পত্তি | ৬% |
| উপরের এলাকার বাইরের সম্পত্তি | ৩% |
হিসাবের উদাহরণ
ধরুন, একটি পৌরসভা এলাকায় আপনার জমি অধিগ্রহণ করে ক্ষতিপূরণ নির্ধারণ হলো ৮০,০০,০০০ টাকা। হার ৬%, তাই উৎসে কর কাটা হবে ৮০,০০,০০০ × ৬% = ৪,৮০,০০০ টাকা। আপনি হাতে পাবেন ৭৫,২০,০০০ টাকা। একই জমি গ্রাম এলাকায় হলে কাটা হতো ৩%, অর্থাৎ ২,৪০,০০০ টাকা।
কখন ও কীভাবে জমা দেবেন
- পরিশোধের সময়েই কাটুন: ক্ষতিপূরণের চেক বা ব্যাংক ট্রান্সফার দেওয়ার সময়ই কর কেটে রাখতে হবে।
- সরকারি কোষাগারে জমা: কর্তিত অর্থ নির্ধারিত সময়ের মধ্যে ই-চালান বা এ-চালানের মাধ্যমে জমা দিন (ধারা ১৪৬)।
- সার্টিফিকেট দিন: প্রাপককে উৎসে কর কর্তনের সার্টিফিকেট দিন, যাতে প্রাপকের নাম, TIN, কর্তিত অর্থ, প্রযোজ্য ধারা আর জমার তথ্য থাকে (ধারা ১৪৫)।
- উৎসে কর রিটার্ন: কর্তন ও জমার তথ্য নিয়মিত উৎসে কর রিটার্নে দেখান।
PSR না থাকলে বা নগদে দিলে ৫০% বেশি হার
আয়কর আইনের ধারা ১৪২ অনুযায়ী, প্রাপক রিটার্ন দাখিলের প্রমাণ (PSR) দেখাতে না পারলে প্রযোজ্য হারের চেয়ে ৫০% বেশি হারে কর কাটতে হয়। পরিশোধ ব্যাংক ট্রান্সফারের মাধ্যমে না হলেও একই নিয়ম। যেমন, ৬% হার হয়ে যেতে পারে ৯%।
না কাটলে বা জমা না দিলে কী হয়
- ধারা ১৪৩ অনুযায়ী কর্তনকারী নিজেই খেলাপি করদাতা হিসেবে গণ্য হন। যে অর্থ কাটার কথা ছিল, সেটা নিজের পকেট থেকে পরিশোধ করতে হয়।
- দেরিতে জমার জন্য অতিরিক্ত অর্থ আরোপ হতে পারে।
- উৎসে কর প্রযোজ্য এমন খরচে কর না কাটলে সেই খরচ কর নির্ধারণে অগ্রাহ্য হওয়ার ঝুঁকি থাকে (ধারা ৫৫)।
প্রাপক ও পরিশোধকারীর জন্য জরুরি টিপস
- ক্ষতিপূরণ নেওয়ার সময় উৎসে কর কর্তনের সার্টিফিকেট অবশ্যই সংগ্রহ করুন। পরে রিটার্নে এটাই প্রমাণ।
- সম্পত্তিটি সিটি কর্পোরেশন, পৌরসভা বা ক্যান্টনমেন্ট এলাকায় কি না, সেটা নথিতে যাচাই করুন। ভুল এলাকা ধরলে ৩%-এর জায়গায় ৬% কাটা হতে পারে।
- যৌথ মালিকানার সম্পত্তিতে প্রত্যেক মালিকের অংশ আলাদা করে দেখান, যাতে প্রত্যেকে নিজের রিটার্নে নিজের অংশের কর দাবি করতে পারেন।
- ক্ষতিপূরণের টাকা দিয়ে নতুন সম্পদ কিনলে সেটা আয়কর রিটার্নের সম্পদ বিবরণীতে উৎসসহ দেখান।
সাধারণ জিজ্ঞাসা (FAQ)
অধিগ্রহণের ক্ষতিপূরণে কি সবসময় উৎসে কর কাটা হয়?
হ্যাঁ, ধারা ১১১ অনুযায়ী অধিগ্রহণকৃত স্থাবর সম্পত্তির ক্ষতিপূরণ পরিশোধের সময় কর কাটার বিধান আছে। হার নির্ভর করে সম্পত্তি কোন এলাকায়, তার উপর।
কাটা কর কি ফেরত পাওয়া যায়?
কর্তিত কর আপনার আয়কর রিটার্নে ক্রেডিট হিসেবে দাবি করা যায়। আপনার চূড়ান্ত করদায় নির্ভর করে আপনি কোন ধরনের করদাতা এবং আইনের সর্বশেষ বিধানের উপর, তাই রিটার্ন জমার আগে একজন কর পরামর্শকের সাথে মিলিয়ে নিন।
ক্ষতিপূরণ কি রিটার্নে দেখাতে হবে?
হ্যাঁ। প্রাপ্ত ক্ষতিপূরণ আর কাটা কর দুটোই রিটার্নে দেখান, এবং কর্তনের সার্টিফিকেট সংরক্ষণ করুন।
উৎসে কর নিয়ে সহায়তা দরকার?
VATax Advisory & Co. উৎসে কর (TDS/AIT) হিসাব, চালান জমা, সার্টিফিকেট, উৎসে কর রিটার্ন আর কর অফিসের নোটিশের জবাবে প্রতিষ্ঠান ও ব্যক্তি করদাতাদের সহায়তা করে। সব ধারার হার এক জায়গায় দেখতে আমাদের TDS & VDS Rate Chart 2026-27 দেখুন।
📞 কল / WhatsApp: 01713 560065
⚖️ ট্যাক্স ল’ইয়ার: 01325 681144
✉️ ইমেইল: info@vatax.bd
📍 বারিধারা ডিওএইচএস, ঢাকা
সূত্র: আয়কর আইন, ২০২৩ (অর্থ আইন, ২০২৬ পর্যন্ত সংশোধিত)। এই লেখা সাধারণ তথ্যের জন্য; নির্দিষ্ট লেনদেনে সিদ্ধান্ত নেওয়ার আগে পেশাদার পরামর্শ নিন।

