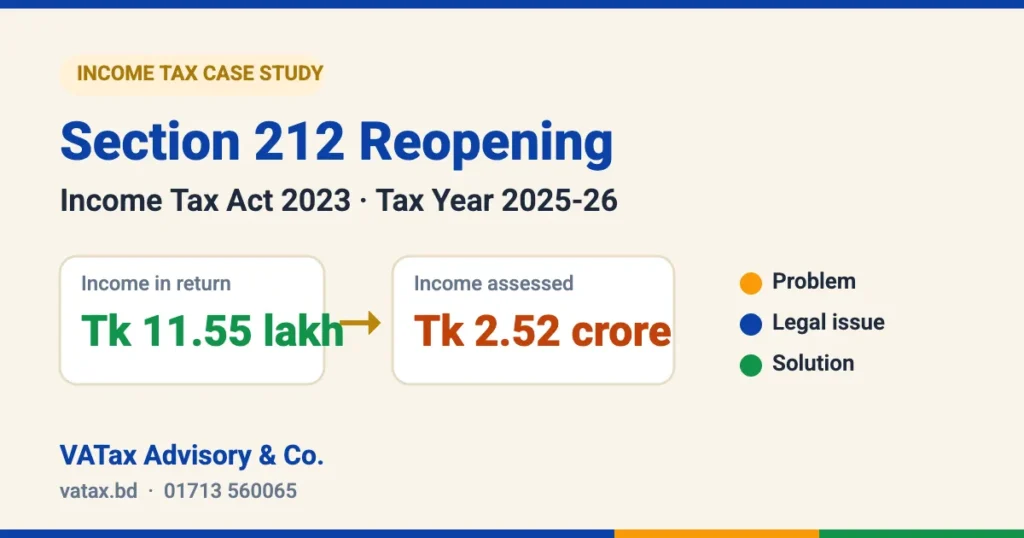
একজন ব্যবসায়ী ২০২৫-২০২৬ করবর্ষে স্বনির্ধারণী পদ্ধতিতে (Universal Self-Assessment) রিটার্ন দাখিল করেছিলেন। রিটার্নে ব্যবসায়িক আয় দেখানো হয়েছিল ১১,৫৫,০০০ টাকা। কয়েক মাস পর কর অফিস মামলাটি আয়কর আইন, ২০২৩-এর ধারা ২১২ অনুযায়ী পুনঃউন্মোচন (Reopening) করে। শেষ পর্যন্ত কর নির্ধারণী আদেশে তাঁর মোট আয় নিরূপণ করা হয় প্রায় ২ কোটি ৫২ লাখ টাকা।
কেন এমন হলো, কোথায় ভুল ছিল, আর একই নোটিশ পেলে আপনার কী করা উচিত, সেটাই এই কেস স্টাডির বিষয়।
কেস এক নজরে (Case Snapshot)
| করদাতার ধরন | ব্যক্তি (Individual), নিবাসী, পোশাক সরবরাহ (supply) ব্যবসা |
| করবর্ষ | ২০২৫-২০২৬ (আয়বর্ষ: ১ জুলাই ২০২৪ – ৩০ জুন ২০২৫) |
| রিটার্নে প্রদর্শিত আয় | ১১,৫৫,০০০ টাকা |
| হিসাব রক্ষণ | নিয়মিত হিসাবের খাতাপত্র রাখা হয়নি |
| প্রযোজ্য ধারা | ২১২ (পুনঃউন্মোচন), ১৭৯ (হিসাব বহি তলব), ১৮৩(৩) (শুনানি), ১৮০ (কর নির্ধারণ), ৫৫(ক) (খরচ অগ্রাহ্য), ৬৭(২) (অন্যান্য উৎসের আয়), ২৭০ (জরিমানা) |
| চূড়ান্ত নিরূপিত আয় | ২,৫২,১৭,৩৬৩ টাকা (আদেশ অনুযায়ী) |
ঘটনাক্রম (Timeline)
- রিটার্ন দাখিল: স্বনির্ধারণী পদ্ধতিতে ১১.৫৫ লাখ টাকা ব্যবসায়িক আয় দেখিয়ে রিটার্ন জমা।
- পুনঃউন্মোচনের অনুমোদন: পরিদর্শী যুগ্ম কর কমিশনারের অনুমোদনে মামলা ধারা ২১২-তে পুনরায় খোলা হয়।
- ব্যাখ্যা চেয়ে চিঠি: পুনঃউন্মোচনের কারণ জানিয়ে নির্দিষ্ট তারিখের মধ্যে ব্যাখ্যা ও প্রমাণ চাওয়া হয়। করদাতা কোনো ব্যাখ্যা দেননি।
- ধারা ১৭৯ ও ১৮৩(৩)-এর নোটিশ: হিসাব বহি ও দলিলাদি দাখিল এবং শুনানিতে হাজির হওয়ার নির্দেশ। নোটিশে স্পষ্ট বলা ছিল, পালন না করলে ধারা ২৭০ অনুযায়ী জরিমানা হতে পারে।
- শুনানি: করদাতার প্রতিনিধি হাজির হয়ে লিখিত ব্যাখ্যা দেন, কিন্তু প্রয়োজনীয় প্রমাণ দিতে পারেননি।
- কর নির্ধারণী আদেশ: ধারা ১৮০/২১২/১৮৩(৩)-এর অধীনে মোট আয় ২,৫২,১৭,৩৬৩ টাকা নিরূপণ।
কর অফিস কোন ৩টি সমস্যা ধরেছে (The Problems)
সমস্যা ১: বিক্রি আর ব্যাংক জমার অমিল
হিসাব বিবরণীতে বিক্রি দেখানো হয়েছিল ১,৭৩,২৫,০০০ টাকা, কিন্তু দাখিল করা ব্যাংক হিসাবে মোট জমা মাত্র ৫৩,৫০,২০৩ টাকা। কর অফিসের মতে, এই অমিল থেকে বোঝা যায় দাখিল করা হিসাব ছাড়াও করদাতার আরও ব্যাংক হিসাব থাকা স্বাভাবিক, যেগুলো রিটার্নে দেখানো হয়নি। এই অমিলই ছিল মামলা পুনরায় খোলার প্রধান কারণ।
সমস্যা ২: TDS না কাটায় পুরো ক্রয় খরচ অগ্রাহ্য (১,৫৬,৪৬,২০৮ টাকা)
করদাতা ক্রয় খাতে ১,৫৬,৪৬,২০৮ টাকা খরচ দাবি করেছিলেন। আদেশে বলা হয়েছে, সরবরাহকারীকে টাকা দেওয়ার সময় তাঁর উৎসে কর কর্তন (TDS) করার দায়িত্ব ছিল। কিন্তু TDS কাটা ও জমার কোনো প্রমাণ তিনি দেখাতে পারেননি। তাই ধারা ৫৫(ক) অনুযায়ী পুরো ক্রয় খরচ অগ্রাহ্য করে আয়ের সাথে যোগ করা হয়।
ফলাফল: ব্যবসার আয় ১১.৫৫ লাখ থেকে বেড়ে হয় ১,৬৮,০১,২০৮ টাকা।
সমস্যা ৩: “প্রথম রিটার্ন” দাবি করে ৫১ লাখ টাকার অব্যাখ্যাত প্রাপ্তি
রিটার্নের অর্জিত তহবিলে “Five Times Business Capital, Previous Income & Donation” নামে ৮৪,৮২,১৫৫ টাকা অন্যান্য প্রাপ্তি দেখানো হয়েছিল। রিটার্নটি দাখিল করা হয়েছিল “প্রথম রিটার্ন” হিসেবে।
কিন্তু কর অফিস খুঁজে পায়, করদাতা ২০১৭-২০১৮ করবর্ষেও রিটার্ন দাখিল করেছিলেন। অর্থাৎ এটি প্রথম রিটার্ন ছিল না। আগের রিটার্নের সাথে মিল না থাকায় এবং কোনো ব্যাখ্যা না থাকায় পুরো ৮৪,৮২,১৫৫ টাকা ধারা ৬৭(২) উল্লেখ করে অন্যান্য উৎসের আয় হিসেবে মোট আয়ে যোগ করা হয়।
সংখ্যায় পুরো চিত্র
| খাত | টাকা |
|---|---|
| রিটার্নে দেখানো ব্যবসার নিট লাভ | ১১,৫৫,০০০ |
| যোগ: অগ্রাহ্য ক্রয় খরচ (ধারা ৫৫(ক)) | ১,৫৬,৪৬,২০৮ |
| ব্যবসার আয় (নিরূপিত) | ১,৬৮,০১,২০৮ |
| যোগ: অন্যান্য উৎসের আয় (অব্যাখ্যাত প্রাপ্তি) | ৮৪,৮২,১৫৫ |
| আদেশে দেখানো মোট আয় | ২,৫২,১৭,৩৬৩ |
একটি লক্ষণীয় বিষয়: ওপরের দুটি খাত যোগ করলে দাঁড়ায় ২,৫২,৮৩,৩৬৩ টাকা, কিন্তু আদেশে মোট আয় লেখা আছে ২,৫২,১৭,৩৬৩ টাকা। প্রায় ৬৬,০০০ টাকার এই গরমিল ছোট মনে হলেও আদেশ খুঁটিয়ে পড়ার গুরুত্ব বোঝায়। এ ধরনের হিসাবগত অসঙ্গতি আপিল বা সংশোধনের আবেদনে তুলে ধরা যায়।
সমাধান: প্রতিটি সমস্যার জবাব কীভাবে দেওয়া যেত (The Solution)
১. বিক্রি বনাম ব্যাংক জমা: Reconciliation দিন
- ব্যবসায় ব্যবহৃত সব ব্যাংক হিসাবের বিবরণী জমা দিন, শুধু একটি নয়।
- নগদ বিক্রির ক্যাশ মেমো, চালান, ক্রেতার তালিকা আর ডেলিভারি চালান দেখান।
- বিক্রি থেকে ব্যাংক জমা পর্যন্ত একটি reconciliation statement তৈরি করুন: কত টাকা নগদে এসেছে, কত টাকা সরবরাহকারীকে সরাসরি দেওয়া হয়েছে, কত টাকা পরে আদায় হয়েছে।
২. ক্রয় খরচ বাঁচাতে TDS-এর প্রমাণ রাখুন
- প্রযোজ্য ক্ষেত্রে সরবরাহকারীকে পরিশোধের সময় TDS কেটে চালানের মাধ্যমে সরকারি কোষাগারে জমা দিন, আর চালানের কপি সংরক্ষণ করুন।
- যদি TDS না কাটা হয়ে থাকে, তাহলে আপনার ব্যবসা আসলেই উৎসে কর কাটার দায়িত্বপ্রাপ্ত শ্রেণিতে পড়ে কি না, সেটা আইন অনুযায়ী যাচাই করুন। এটি আপিলে একটি গুরুত্বপূর্ণ আইনি যুক্তি হতে পারে। এ বিষয়ে অবশ্যই একজন কর আইনজীবীর পরামর্শ নিন।
- ক্রয়ের ইনভয়েস, ব্যাংকে পরিশোধের প্রমাণ আর সরবরাহকারীর TIN বা BIN গুছিয়ে রাখুন।
৩. “প্রথম রিটার্ন”-এর ভুল এড়ান, তহবিলের উৎস প্রমাণ করুন
- আগে কখনো রিটার্ন দিয়ে থাকলে নতুন রিটার্নকে “প্রথম রিটার্ন” দেখাবেন না। আগের রিটার্নের সম্পদ বিবরণীর সাথে প্রারম্ভিক সম্পদ মিলিয়ে নিন।
- দান বা উপহার দেখালে দানপত্র, দাতার TIN ও রিটার্নের কপি, আর ব্যাংকের মাধ্যমে টাকা আসার প্রমাণ দিন।
- আগের আয় বা জমানো মূলধন দেখালে সেটা আগের রিটার্ন ও ব্যাংক রেকর্ড দিয়ে প্রমাণ করুন।
এই কেসে সবচেয়ে বড় ভুল: নোটিশের জবাব না দেওয়া
প্রথম চিঠিতে ব্যাখ্যা চাওয়া হলেও করদাতা কোনো জবাব দেননি। পরে শুনানিতে প্রতিনিধি হাজির হলেও সময়মতো গুছানো প্রমাণ ছিল না। নোটিশ উপেক্ষা করলে কর কর্মকর্তা হাতের তথ্য দিয়েই আদেশ দেন, আর তখন সব খরচ ও প্রাপ্তি “অব্যাখ্যাত” ধরে নেওয়া হয়। ধারা ১৭৯-এর নোটিশ পালন না করলে ধারা ২৭০ অনুযায়ী আলাদা জরিমানার ঝুঁকিও থাকে।
একই আদেশ হাতে পেলে এখন কী করবেন (Action Plan)
- আদেশের তারিখ নোট করুন। আপিলের সময়সীমা আদেশ পাওয়ার দিন থেকে গোনা হয়। দেরি হলে আপিল তামাদি (time-barred) হয়ে খারিজ হতে পারে।
- আদেশ লাইন ধরে পড়ুন। প্রতিটি সংযোজন, ধারা আর যোগফল মিলিয়ে দেখুন। এই কেসের মতো হিসাবগত ভুল থাকতে পারে।
- কর কমিশনার (আপিল)-এর কাছে আপিল করুন। সেখানে সন্তুষ্ট না হলে পরবর্তী ধাপে কর আপিল ট্রাইব্যুনালে যাওয়া যায়। আপিলের বদলে রিভিশনের পথও আছে, তবে রিভিশনে গেলে সাধারণত আপিলের সুযোগ ছেড়ে দিতে হয়। তাই কোন পথে যাবেন, সেটা আইনজীবীর সাথে আলোচনা করে ঠিক করুন।
- প্রমাণের ফাইল তৈরি করুন। সব ব্যাংক স্টেটমেন্ট, ক্রয়-বিক্রয়ের ইনভয়েস, TDS চালান, আগের রিটার্ন, দানপত্র আর ট্রেড লাইসেন্স।
- Grounds of Appeal লিখুন। ধারা ৫৫(ক)-এর প্রয়োগ, ধারা ৬৭(২)-এর প্রয়োগ, ব্যাংক জমার যুক্তি আর হিসাবের ভুল, প্রতিটি আলাদা ground হিসেবে।
- দাবিকৃত করের বিষয়ে পরিকল্পনা করুন। আপিল চলাকালেও কর দাবির নোটিশ আসতে পারে। কতটুকু কর আগে পরিশোধ করতে হবে, সেটা আগে থেকে জেনে নিন।
প্রতিরোধই সেরা সমাধান: ব্যবসায়ীদের জন্য চেকলিস্ট
- ✅ বিক্রির টাকা যতটা সম্ভব ব্যাংকের মাধ্যমে নিন
- ✅ ব্যবসার সব ব্যাংক হিসাব রিটার্নে দেখান
- ✅ প্রযোজ্য ক্ষেত্রে TDS কেটে চালানে জমা দিন
- ✅ আগের রিটার্নের সাথে সম্পদ বিবরণী মিলিয়ে নিন
- ✅ দান বা ঋণ সবসময় লিখিত দলিল ও ব্যাংক ট্রান্সফারে নিন
- ✅ কর অফিসের প্রতিটি চিঠি বা নোটিশের জবাব নির্ধারিত তারিখের মধ্যে দিন
- ✅ বছরজুড়ে হিসাবের খাতাপত্র (books of accounts) রাখুন
সাধারণ জিজ্ঞাসা (FAQ)
ধারা ২১২-তে মামলা পুনঃউন্মোচন মানে কী?
স্বনির্ধারণী পদ্ধতিতে দাখিল করা রিটার্ন গ্রহণের পরও কর অফিস যদি মনে করে আয় কম দেখানো হয়েছে বা তথ্য গোপন করা হয়েছে, তাহলে অনুমোদন নিয়ে মামলাটি আবার খুলে নতুন করে কর নির্ধারণ করতে পারে।
নোটিশের জবাব না দিলে কী হয়?
কর কর্মকর্তা হাতে থাকা তথ্যের ভিত্তিতে আদেশ দেন। এতে খরচ অগ্রাহ্য হওয়া ও প্রাপ্তিকে আয় ধরার ঝুঁকি অনেক বেড়ে যায়। ধারা ১৭৯-এর নোটিশ পালন না করলে ধারা ২৭০ অনুযায়ী জরিমানাও হতে পারে।
TDS না কাটলে কি পুরো খরচ বাদ যায়?
এই কেসে ধারা ৫৫(ক) অনুযায়ী পুরো ক্রয় খরচ অগ্রাহ্য করা হয়েছে। তবে আপনার ক্ষেত্রে TDS কাটার দায়িত্ব আদৌ ছিল কি না, সেটা আলাদাভাবে যাচাই করা দরকার। এটি আপিলে গুরুত্বপূর্ণ যুক্তি হতে পারে।
নোটিশ বা কর নির্ধারণী আদেশ পেয়েছেন?
VATax Advisory & Co. আয়কর নোটিশের জবাব, শুনানিতে প্রতিনিধিত্ব, কর কমিশনার (আপিল) ও ট্রাইব্যুনালে আপিলে করদাতাদের সহায়তা করে। নোটিশ হাতে পেলে দেরি না করে যোগাযোগ করুন। সময়ই এখানে সবচেয়ে বড় প্রমাণ।
📞 কল / WhatsApp: 01713 560065
⚖️ ট্যাক্স ল’ইয়ার: 01325 681144
✉️ ইমেইল: info@vatax.bd
📍 বারিধারা ডিওএইচএস, ঢাকা
এই লেখা সাধারণ তথ্যের জন্য। প্রতিটি মামলার তথ্য আলাদা, তাই কোনো সিদ্ধান্ত নেওয়ার আগে পেশাদার পরামর্শ নিন।

