Mushak 6.10 বা মূসক ৬.১০ হলো সেই ফরম, যেখানে ভ্যাট নিবন্ধিত ব্যবসাকে দুই লক্ষ টাকার বেশি মূল্যের প্রতিটি ক্রয় ও বিক্রয় চালানপত্রের তথ্য আলাদা করে দেখাতে হয়। অক্টোবর ২০২৬ কর মেয়াদের রিটার্ন জমার শেষ দিন ১৫ নভেম্বর—তার আগে কোন চালান এই ফরমে যাবে, কোন ঘরে কী লিখবেন, e-VAT পোর্টালে কীভাবে জমা দেবেন এবং কোন ভুলে অডিটে প্রশ্ন ওঠে—সহজ ভাষায় পুরো গাইড।
১. Mushak 6.10 কী এবং কেন দরকার
মূল্য সংযোজন কর ও সম্পূরক শুল্ক বিধিমালা, ২০১৬-এর বিধি ৪২-এর উপ-বিধি (১) অনুযায়ী নির্ধারিত ফরমটির নাম মূসক-৬.১০। ফরমের শিরোনামেই এর কাজ বলা আছে: দুই লক্ষ টাকার অধিক মূল্যমানের ক্রয় ও বিক্রয় চালানপত্রের তথ্য। অর্থাৎ মাসে আপনি যত ক্রয়-বিক্রয় করেছেন, তার মধ্যে যেসব একক চালানের মূল্য দুই লক্ষ টাকা ছাড়িয়েছে, শুধু সেগুলোর একটি তালিকা।
প্রশ্ন আসে—ক্রয় হিসাব পুস্তক (মূসক ৬.১) আর বিক্রয় হিসাব পুস্তক (মূসক ৬.২) তো আছেই, তাহলে আলাদা তালিকা কেন? কারণ মূসক ৬.১০ বড় লেনদেনগুলোকে বিক্রেতা ও ক্রেতা—দুই দিক থেকে মিলিয়ে দেখার সুযোগ দেয়। আপনি যে সরবরাহকারীর কাছ থেকে আড়াই লক্ষ টাকার মাল কিনেছেন, সেই সরবরাহকারীর মূসক ৬.১০-এর বিক্রয় অংশেও একই চালান নম্বর, তারিখ ও মূল্য আসার কথা। দুই পক্ষের তথ্যে অমিল থাকলে সেটি কর কর্মকর্তার চোখে সহজেই ধরা পড়ে।
- বিক্রেতার জন্য: বড় বিক্রয় যে উৎপাদ করে (output VAT) দেখানো হয়েছে, তার প্রমাণ।
- ক্রেতার জন্য: বড় ক্রয়ের ওপর উপকরণ কর রেয়াত দাবির সমর্থনে স্বচ্ছ রেকর্ড।
- কর কর্তৃপক্ষের জন্য: ভুয়া চালান, ঘোষণাবিহীন বিক্রয় ও অতিরিক্ত রেয়াত শনাক্তের সহজ উপায়।
২. কে, কখন মূসক ৬.১০ জমা দেবেন
যেসব ভ্যাট নিবন্ধিত ব্যক্তি মাসিক দাখিলপত্র (মূসক ৯.১) জমা দেন এবং সংশ্লিষ্ট মাসে দুই লক্ষ টাকার বেশি মূল্যের অন্তত একটি ক্রয় বা বিক্রয় চালান আছে, তাঁদের ওই মাসের মূসক ৬.১০ তথ্য দিতে হয়। উৎপাদক, ব্যবসায়ী (ট্রেডার), সেবা প্রদানকারী, আমদানিকারক—সবার ক্ষেত্রেই নিয়ম একই।
সময়: মূসক ও সম্পূরক শুল্ক (সংশোধন) অধ্যাদেশ, ২০২৬ (গেজেট ১৪ অক্টোবর ২০২৬) অনুযায়ী এখন আবার প্রতি মাসে রিটার্ন দিতে হয়—কর মেয়াদ শেষ হওয়ার ১৫ দিনের মধ্যে; ব্যাংক, বীমা, সরকারি-আধাসরকারি-স্বায়ত্তশাসিত প্রতিষ্ঠান ও শূন্য রিটার্ন দাখিলকারীরা পান ২০ দিন। মূসক ৬.১০-এর তথ্য একই মাসভিত্তিক চক্রে প্রস্তুত রাখা নিরাপদ। অক্টোবর ২০২৬ মাসের রিটার্নের শেষ দিন ১৫ নভেম্বর ২০২৬।
৩. মূসক ৬.১০ ফরমের ঘরগুলো: পার্ট-ক ও পার্ট-খ
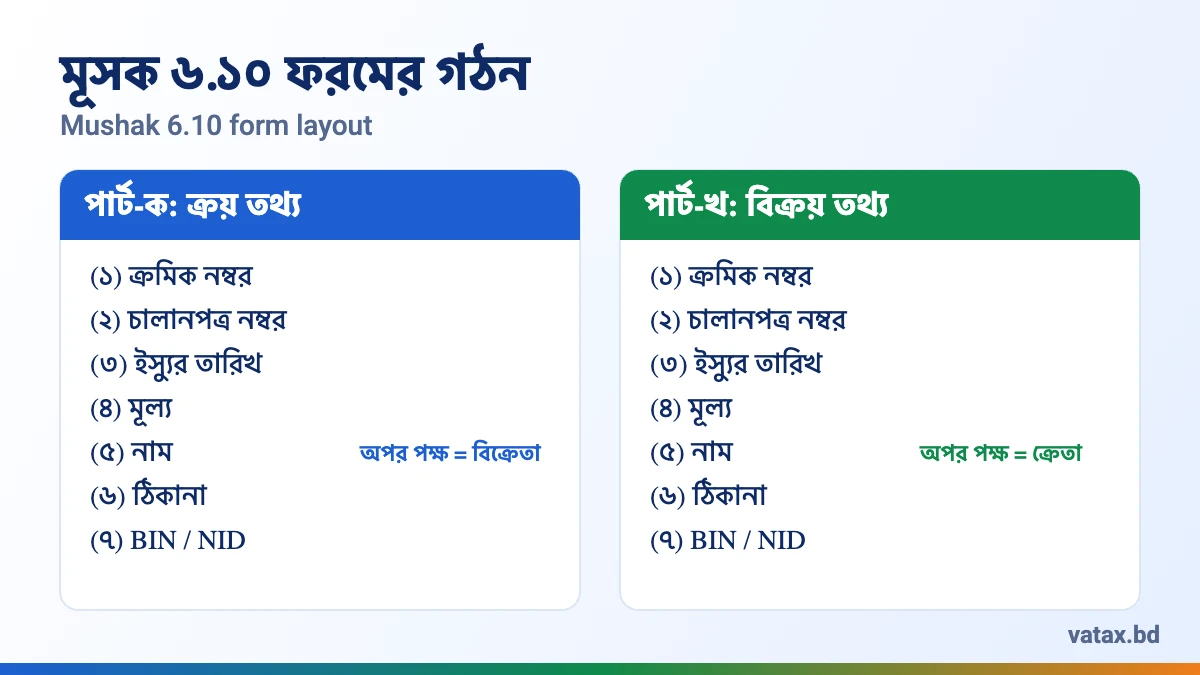
ফরমটি দুই ভাগে বিভক্ত। দুই অংশেই ঘর প্রায় একই; পার্থক্য শুধু অপর পক্ষ—ক্রয়ের ক্ষেত্রে বিক্রেতা, বিক্রয়ের ক্ষেত্রে ক্রেতা।
| ঘর | পার্ট-ক: ক্রয় তথ্য | পার্ট-খ: বিক্রয় তথ্য |
|---|---|---|
| (১) | ক্রমিক নম্বর | ক্রমিক নম্বর |
| (২) | চালানপত্র নম্বর | চালানপত্র নম্বর |
| (৩) | ইস্যুর তারিখ | ইস্যুর তারিখ |
| (৪) | মূল্য | মূল্য |
| (৫) | বিক্রেতার নাম | ক্রেতার নাম |
| (৬) | বিক্রেতার ঠিকানা | ক্রেতার ঠিকানা |
| (৭) | বিক্রেতার BIN / জাতীয় পরিচয়পত্র নম্বর | ক্রেতার BIN / জাতীয় পরিচয়পত্র নম্বর |
মূল্যের ঘরে কী লিখবেন? প্রচলিত চর্চা হলো মূসক ৬.৩ কর চালানপত্রের সকল শুল্ক ও করসহ মোট মূল্য লেখা—অর্থাৎ যে অঙ্কটি দেখে দুই লক্ষ টাকার সীমা বিচার করছেন, সেটিই। পুরো প্রতিষ্ঠানে একটি নিয়ম ঠিক করুন এবং প্রতি মাসে সেটিই অনুসরণ করুন; সন্দেহ থাকলে আপনার সার্কেলের সঙ্গে নিশ্চিত হয়ে নিন।
অনিবন্ধিত পক্ষ: ক্রেতা বা বিক্রেতার BIN না থাকলে নাম, ঠিকানা ও জাতীয় পরিচয়পত্র নম্বর দিতে হয়। তাই বড় অঙ্কের বিক্রয়ের আগেই ক্রেতার NID সংগ্রহের ব্যবস্থা রাখুন।
৪. উদাহরণ: কোন চালান যাবে, কোনটা যাবে না
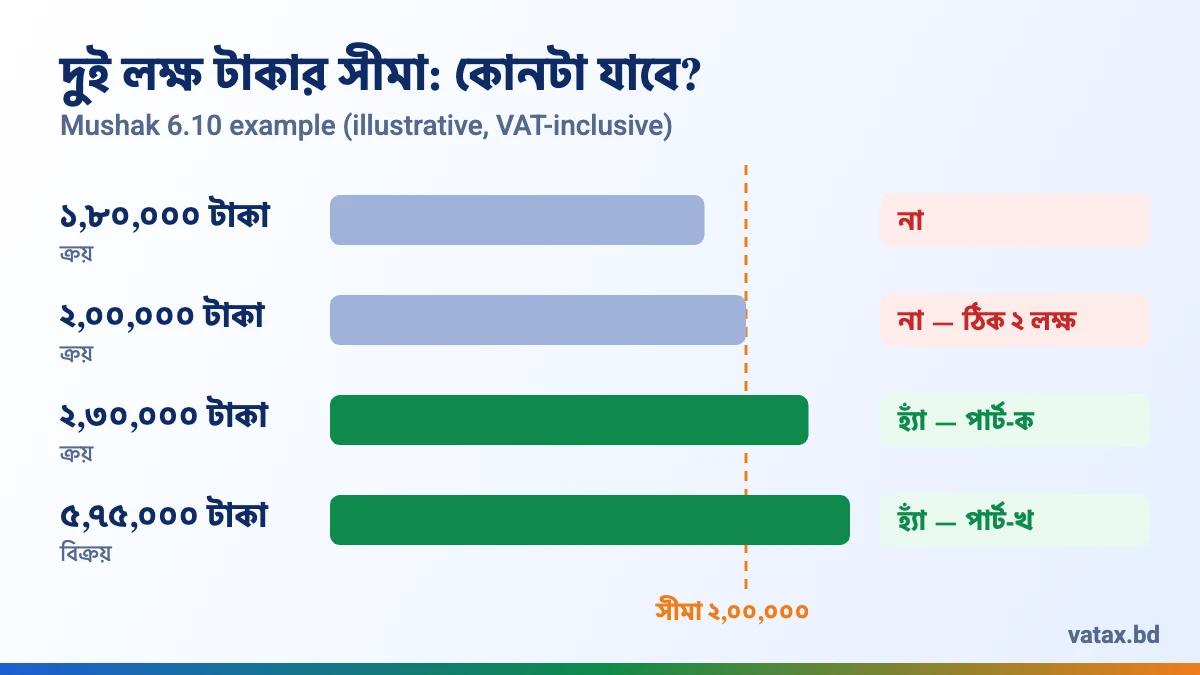
ধরুন, ঢাকার একটি ট্রেডিং কোম্পানির অক্টোবর ২০২৬ মাসে নিচের লেনদেনগুলো হয়েছে (সব মূল্য ভ্যাটসহ, কাল্পনিক উদাহরণ):
| চালান | ধরন | মোট মূল্য (টাকা) | মূসক ৬.১০-এ যাবে? |
|---|---|---|---|
| ক-১০১ | ক্রয় | ১,৮০,০০০ | না — সীমার নিচে |
| ক-১০২ | ক্রয় | ২,০০,০০০ | না — ঠিক ২ লক্ষ, "অধিক" নয় |
| ক-১০৩ | ক্রয় | ২,৩০,০০০ | হ্যাঁ — পার্ট-ক |
| বি-৫৫ | বিক্রয় | ৫,৭৫,০০০ | হ্যাঁ — পার্ট-খ |
| বি-৫৬ ও বি-৫৭ | বিক্রয় (একই ক্রেতা, একই দিন) | ১,৫০,০০০ + ১,৫০,০০০ | আলাদা চালান হিসেবে সীমার নিচে, তবে সতর্ক থাকুন |
শেষ সারিটি গুরুত্বপূর্ণ। সীমা প্রতিটি চালানের ওপর, তাই আইনত দুটি আলাদা চালান আলাদা ধরা হয়। কিন্তু একই ক্রেতাকে একই দিনে একই পণ্য ভেঙে ভেঙে চালান দিলে অডিটে প্রশ্ন উঠতে পারে যে রিপোর্টিং এড়াতে চালান ভাগ করা হয়েছে কি না। আমাদের পেশাগত পরামর্শ: ব্যবসার স্বাভাবিক প্রয়োজনে যেমন চালান হয়, তেমনই করুন—শুধু ফরম এড়াতে চালান ভাগ করবেন না।
এই উদাহরণে কোম্পানির অক্টোবরের মূসক ৬.১০-এ পার্ট-ক-তে একটি সারি (ক-১০৩) এবং পার্ট-খ-তে একটি সারি (বি-৫৫) যাবে। ক-১০৩ চালানের ক্ষেত্রে আরেকটি বিষয় দেখতে হবে: মূসক আইনের ধারা ৪৬(১) অনুযায়ী এক লক্ষ টাকার বেশি মূল্যের সরবরাহের দাম ব্যাংক বা মোবাইল আর্থিক সেবার মাধ্যমে পরিশোধ না হলে উপকরণ কর রেয়াত মেলে না। দুই লক্ষ টাকার বেশি প্রতিটি ক্রয় স্বাভাবিকভাবেই এই শর্তের আওতায় পড়ে।
৫. e-VAT পোর্টালে মূসক ৬.১০ জমার ধাপ
অনলাইনে দাখিল করলে আলাদা করে কাগজের কপি জমা দিতে হয় না বলে প্রচলিত চর্চা। পোর্টালের মেনু সময়ে সময়ে বদলায়, তবে মূল কাজের ধারা মোটামুটি এমন:
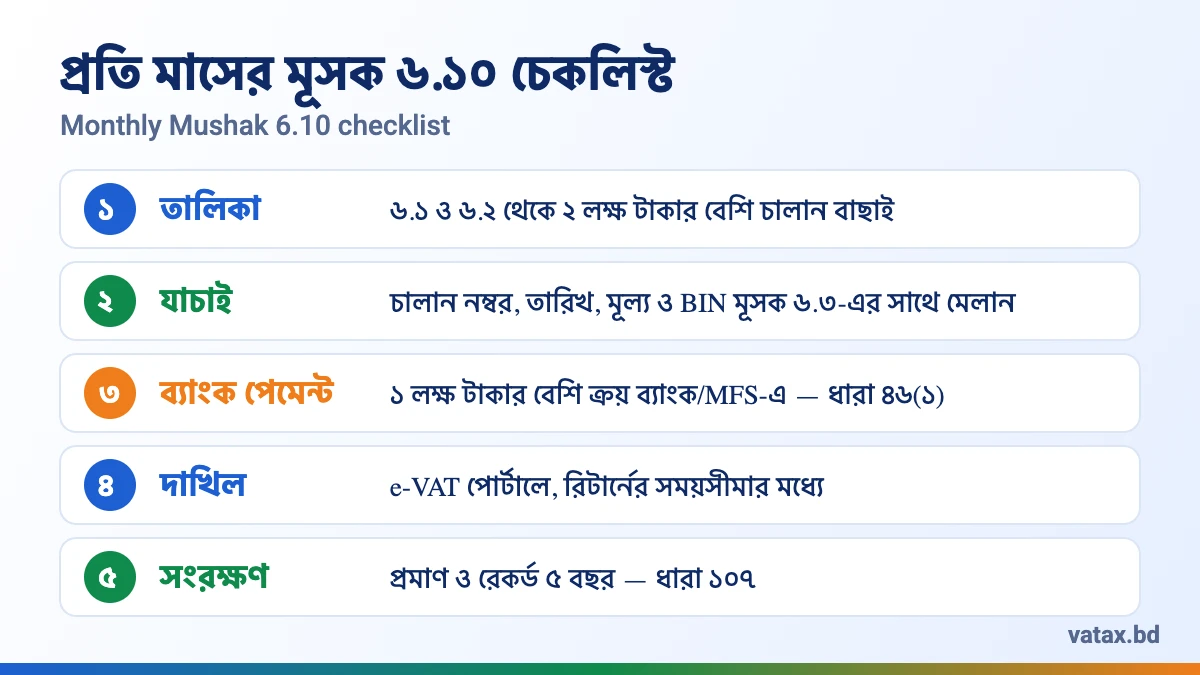
- তালিকা তৈরি: মাসের মূসক ৬.১ ও ৬.২ (বা সফটওয়্যার রিপোর্ট) থেকে দুই লক্ষ টাকার বেশি মূল্যের চালানগুলো ফিল্টার করুন।
- যাচাই: প্রতিটি চালানের নম্বর, তারিখ, মূল্য ও অপর পক্ষের BIN মূল মূসক ৬.৩-এর সঙ্গে মিলিয়ে নিন।
- লগইন: নিজের BIN দিয়ে e-VAT পোর্টালে প্রবেশ করুন এবং সংশ্লিষ্ট ফরম (মূসক ৬.১০) নির্বাচন করুন।
- মেয়াদ নির্বাচন: সঠিক মাস ও বছর বেছে নিন—ভুল মেয়াদে তথ্য গেলে পরে সংশোধন ঝামেলার।
- পার্ট-ক ও পার্ট-খ পূরণ: ক্রয় ও বিক্রয়ের সারি যোগ করুন; খসড়া (draft) সংরক্ষণ করে আবার মিলিয়ে দেখুন।
- দাখিল ও প্রমাণ রাখা: চূড়ান্ত জমার পর স্ক্রিনশট/পিডিএফ সংরক্ষণ করুন এবং একই মাসের মূসক ৯.১ সময়মতো দাখিল করুন।
৬. মূসক ৬.৩, ৬.১, ৬.২ ও ব্যাংক পেমেন্টের সাথে সম্পর্ক
মূসক ৬.৩
- প্রতিটি সারির উৎস হলো কর চালানপত্র।
- চালান নম্বর ও তারিখ হুবহু মিলতে হবে।
মূসক ৬.১ ও ৬.২
- ক্রয় ও বিক্রয় হিসাব পুস্তকের মোটের সঙ্গে তালিকা মেলান।
- ভিন্ন হলে কারণ লিখে রাখুন।
ব্যাংক পেমেন্ট
- এক লক্ষ টাকার বেশি ক্রয়ে রেয়াতের জন্য ব্যাংক/MFS পরিশোধ লাগে (ধারা ৪৬(১))।
- ব্যাংক স্টেটমেন্ট ফাইলে রাখুন।
ক্রেডিট নোট (মূসক ৬.৭) বা ডেবিট নোট (মূসক ৬.৮) দিয়ে কোনো বড় চালানের মূল্য পরে বদলালে, সংশ্লিষ্ট মাসের রেকর্ডে তার ব্যাখ্যা রাখুন যাতে মূসক ৬.১০-এর মূল সংখ্যার সঙ্গে পরের সমন্বয় মেলানো যায়।
৭. জরিমানা ও ঝুঁকি
মূসক ও সম্পূরক শুল্ক আইন, ২০১২-এর ধারা ৮৫(১)-এ বিভিন্ন অনিয়মের জন্য জরিমানা নির্ধারিত আছে; হিসাব-রেকর্ড সংরক্ষণে ব্যর্থতার মতো অনিয়মে জরিমানা ১০,০০০ টাকা। তবে আসল ঝুঁকি জরিমানার চেয়ে বড়:
- ক্রয় ও বিক্রয় পক্ষের তথ্যে অমিল থাকলে অডিট বা তদন্তের নির্বাচন হতে পারে।
- বড় ক্রয়ের রেয়াত বাতিল হলে সেই করের সাথে সুদ ও জরিমানা যোগ হতে পারে।
- বিক্রয় চালান তালিকায় না থাকলে ঘোষণাবিহীন সরবরাহের প্রশ্ন ওঠে।
ধারা ৮৫(২ক) অনুযায়ী সরল বিশ্বাসে হওয়া ভুল কর ও সুদসহ পরিশোধ করলে জরিমানা আরোপ না করার সুযোগ আছে—তাই ভুল ধরা পড়লে দ্রুত সংশোধনই সবচেয়ে ভালো পথ। ধারা ১০৭ অনুযায়ী এসব রেকর্ড কমপক্ষে পাঁচ বছর সংরক্ষণ করতে হয়।
৮. মূসক ৬.১০-এ ৭টি সাধারণ ভুল
- ঠিক ২ লক্ষ টাকার চালান তালিকায় তোলা, অথবা ২ লক্ষ ১ টাকার চালান বাদ দেওয়া।
- কোথাও ভ্যাটসহ, কোথাও ভ্যাট ছাড়া মূল্য লেখা—একেক মাসে একেক নিয়ম।
- অপর পক্ষের BIN ভুল টাইপ করা; এতে দুই পক্ষের তথ্য মেলে না।
- অনিবন্ধিত ক্রেতার NID সংগ্রহ না করা।
- আমদানি বা সেবা ক্রয়ের বড় চালান ভুলে যাওয়া—শুধু স্থানীয় পণ্য ক্রয় দেখানো।
- চালানের তারিখ ও কর মেয়াদ না মিলিয়ে ভুল মাসে তথ্য দেওয়া।
- দাখিলের প্রমাণ (স্ক্রিনশট/পিডিএফ) না রাখা।
৯. ব্যবসায়ীদের এখনই যা করা উচিত
- অক্টোবর ২০২৬-এর সব চালান থেকে দুই লক্ষ টাকার বেশি মূল্যের তালিকা ১০ নভেম্বরের মধ্যে তৈরি করুন।
- বড় সরবরাহকারী ও ক্রেতাদের BIN একবার যাচাই করে মাস্টার ডেটায় হালনাগাদ রাখুন।
- অ্যাকাউন্টিং বা ERP সফটওয়্যারে "২ লক্ষ টাকার বেশি চালান" রিপোর্ট তৈরি করুন।
- এক লক্ষ টাকার বেশি প্রতিটি ক্রয় ব্যাংক বা MFS-এ পরিশোধ হয়েছে কি না দেখুন।
- মাসিক রিটার্নের চেকলিস্টে মূসক ৬.১০ একটি নির্দিষ্ট ধাপ হিসেবে যোগ করুন।
১০. সাধারণ প্রশ্নোত্তর
মূসক ৬.১০ কোন বিধিতে আছে?
ঠিক দুই লক্ষ টাকার চালান কি দেখাতে হবে?
কোনো মাসে বড় চালান না থাকলে কী করব?
অনিবন্ধিত ক্রেতার ক্ষেত্রে কী লিখব?
তথ্য ভুল দিলে কী হবে?
Mushak 6.10 is the VAT form in which a registered business lists every purchase and sales invoice worth more than Tk 2 lakh. The return for October 2026 is due by 15 November. This guide explains which invoices go in, what each column means, how to file on the e-VAT portal and which mistakes trigger audit questions.
1. What is Mushak 6.10?
Mushak 6.10 is the form prescribed by sub-rule (1) of rule 42 of the Value Added Tax and Supplementary Duty Rules, 2016. Its title on the official form says what it does: invoice data for purchases and sales valued at more than Taka two lakh. Out of all your purchases and sales in a month, you list only the individual invoices above Tk 2,00,000.
Your purchase book (Mushak 6.1) and sales book (Mushak 6.2) already record everything, so why a separate list? Because Mushak 6.10 lets the VAT authority match large transactions from both sides. If you bought goods worth Tk 2.5 lakh from a supplier, the same invoice number, date and value should also appear in Part B of that supplier's Mushak 6.10. A mismatch is easy to spot and often leads to questions.
2. Who files Mushak 6.10 and when
Every VAT-registered person filing the monthly return (Mushak 9.1) who has at least one purchase or sales invoice above Tk 2 lakh in that month needs to give the Mushak 6.10 information. The rule is the same for manufacturers, traders, service providers and importers.
Since the VAT and SD (Amendment) Ordinance, 2026 (gazetted 14 October 2026), returns are monthly again: due within 15 days after the month ends, or 20 days for banks, insurers, government and autonomous bodies and nil-return filers. Prepare your Mushak 6.10 list on the same monthly cycle. The October 2026 VAT return is due by 15 November 2026. See our monthly VAT return guide.
3. Mushak 6.10 columns: Part A and Part B
| Column | Part A: purchase information | Part B: sales information |
|---|---|---|
| (1) | Serial no. | Serial no. |
| (2) | Invoice no. | Invoice no. |
| (3) | Date of issue | Date of issue |
| (4) | Value | Value |
| (5) | Name of seller | Name of purchaser |
| (6) | Address of seller | Address of purchaser |
| (7) | Seller BIN / National ID no. | Purchaser BIN / National ID no. |
Which value? Common practice is to report the total value on the Mushak 6.3 tax invoice including all duties and taxes, the same figure you use to test the Tk 2 lakh threshold. Pick one method for the whole company and apply it every month; confirm with your VAT circle if unsure.
Unregistered counterparties: if the buyer or seller has no BIN, give the name, address and National ID number. Collect the NID before you issue a large invoice.
4. Worked example
A Dhaka trading company has these invoices in October 2026 (VAT-inclusive, illustrative figures):
| Invoice | Type | Total value (Tk) | In Mushak 6.10? |
|---|---|---|---|
| P-101 | Purchase | 1,80,000 | No — below threshold |
| P-102 | Purchase | 2,00,000 | No — exactly 2 lakh, not "more than" |
| P-103 | Purchase | 2,30,000 | Yes — Part A |
| S-55 | Sale | 5,75,000 | Yes — Part B |
| S-56 & S-57 | Sales, same buyer, same day | 1,50,000 + 1,50,000 | Each below threshold, but be careful |
The threshold applies per invoice, so two invoices are two invoices. But splitting one sale to the same buyer on the same day into smaller invoices can look like an attempt to avoid reporting. Our professional advice: invoice the way your business normally works and never split invoices just to stay off the form.
For P-103 also check section 46(1) of the VAT and SD Act 2012: input tax credit on a supply above Tk 1 lakh needs payment through a bank or mobile financial service. Every purchase listed in Mushak 6.10 is above that line, so keep the bank proof with the invoice. Read more in our input VAT credit guide.
5. Filing steps on the e-VAT portal
- Build the list: filter invoices above Tk 2 lakh from your Mushak 6.1 and 6.2 or software reports.
- Verify: match invoice number, date, value and counterparty BIN with the original Mushak 6.3.
- Log in: open the e-VAT portal with your BIN and select the Mushak 6.10 form.
- Choose the period: select the right month and year.
- Fill Part A and Part B: add purchase and sales rows, save a draft and check again.
- Submit and keep proof: save a screenshot or PDF and file the Mushak 9.1 return on time.
Practice is that online filing does not need a separate paper copy. Portal menus change from time to time, so follow the current screen labels.
6. Penalties and risk
Section 85(1) of the VAT and SD Act 2012 sets a Tk 10,000 penalty for record-keeping failures. The bigger risks are a buyer-seller mismatch leading to audit selection, loss of input credit on large purchases (plus interest), and questions about undeclared sales. Under section 85(2A), a bona fide mistake paid with tax and interest may avoid a penalty, so correct errors quickly. Section 107 requires records to be kept for at least five years.
7. Seven common Mushak 6.10 mistakes
- Listing a Tk 2,00,000 invoice, or leaving out a Tk 2,00,001 one.
- Mixing VAT-inclusive and VAT-exclusive values across months.
- Typing the counterparty BIN wrongly, so the two sides do not match.
- Not collecting the NID of unregistered buyers.
- Forgetting large import or service invoices.
- Reporting an invoice in the wrong tax period.
- Not keeping proof of submission.
8. What businesses should do now
- Prepare the October 2026 list of invoices above Tk 2 lakh by 10 November.
- Verify BINs of major suppliers and customers and update master data.
- Create an "invoices above Tk 2 lakh" report in your accounting or ERP software.
- Check that every purchase above Tk 1 lakh was paid by bank or MFS.
- Add Mushak 6.10 as a fixed step in your monthly VAT return checklist, or let our monthly compliance retainer handle it.
9. FAQs
Which rule requires Mushak 6.10?
Do I list an invoice of exactly Tk 2 lakh?
What if I have no large invoices in a month?
What do I enter for an unregistered buyer?
What happens if the information is wrong?
Need help with Mushak 6.10? মূসক ৬.১০ নিয়ে সহায়তা দরকার?
VATax Advisory & Co. prepares your monthly list of invoices above Tk 2 lakh, matches it with Mushak 6.1, 6.2 and 6.3, and files your VAT return on time. আমরা দুই লক্ষ টাকার বেশি চালানের তালিকা তৈরি, মূসক ৬.১/৬.২/৬.৩-এর সঙ্গে মিলানো এবং সময়মতো রিটার্ন দাখিল করে দিই।
Related VAT guides / আরও পড়ুন
- Mushak 6.3 tax invoice guide
- Input VAT credit guide
- Monthly VAT return: 15-day rule
- Mushak 4.3 online guide
- TDS & VDS rate chart 2026-27
- VAT registration in Bangladesh
Sources: National Board of Revenue (NBR); Value Added Tax and Supplementary Duty Rules 2016, rule 42(1) and form Mushak-6.10; Value Added Tax and Supplementary Duty Act 2012, sections 46, 85 and 107 (Laws of Bangladesh, bdlaws.minlaw.gov.bd); VAT and SD (Amendment) Ordinance 2026 on monthly returns. Disclaimer: general information, not legal advice. The worked example uses illustrative figures. VAT procedures and the e-VAT portal change through rules, general orders and system updates; check the current position or consult a professional before acting.

