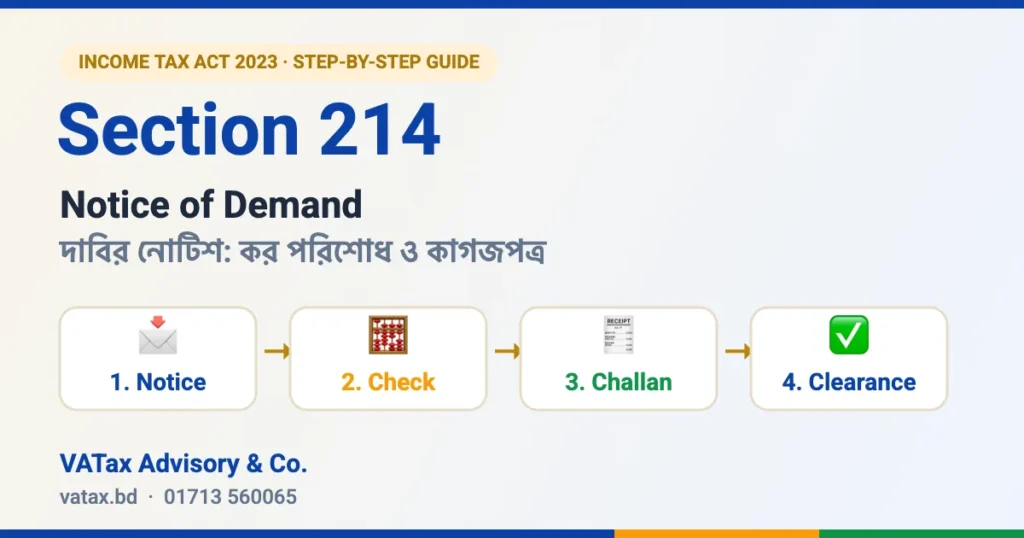
কর নির্ধারণী আদেশের পর কর অফিস থেকে একটি চিঠি আসে, যাতে লেখা থাকে কত টাকা কর দিতে হবে আর কবের মধ্যে। এটাই দাবির নোটিশ (Notice of Demand), যা জারি হয় আয়কর আইন, ২০২৩-এর ধারা ২১৪ অনুযায়ী। অনেক করদাতা নোটিশ পেয়ে ঘাবড়ে যান, আবার অনেকে টাকা জমা দিয়েই কাগজপত্র হারিয়ে ফেলেন, যা পরে বড় ঝামেলা তৈরি করে।
এই লেখায় ধাপে ধাপে দেখানো হলো: নোটিশ কেন আসে, করের হিসাব কীভাবে মিলিয়ে দেখবেন, কীভাবে চালানে টাকা জমা দেবেন, আর ভবিষ্যতের জন্য কর অফিস থেকে কোন কাগজগুলো অবশ্যই সংগ্রহ করে রাখবেন।
ধারা ২১৪ কী বলে: সহজ ভাষায়
| উপ-ধারা | মূল কথা |
|---|---|
| ২১৪(১) | কোনো আদেশ বা কার্যক্রমের ফলে কর প্রদেয় হলে উপকর কমিশনার নির্ধারিত ফরমে দাবির নোটিশ জারি করবেন। নোটিশের সাথে কর নির্ধারণী আদেশের কপি থাকবে, আর থাকবে প্রদেয় করের পরিমাণ, পরিশোধের সময়সীমা ও পদ্ধতি। |
| ২১৪(২)–(৩) | কর ফেরতযোগ্য হলে সেটাও নোটিশে জানানো হবে। শুনানির সুযোগ না দিয়ে কর অফিস কোনো ফেরত অন্য বকেয়ার সাথে সমন্বয় করতে পারবে না। |
| ২১৪(৪) | নির্ধারিত সময় শেষ হওয়ার আগে আবেদন করলে উপকর কমিশনার সময় বাড়াতে পারেন, বা প্রযোজ্য ক্ষেত্রে বিলম্ব সুদসহ কিস্তিতে পরিশোধের অনুমতি দিতে পারেন। |
| ২১৪(৫) | নির্ধারিত বা বাড়ানো সময়ে পরিশোধ না করলে করদাতা খেলাপি করদাতা হিসেবে গণ্য হবেন। |
| ২১৪(৬) | কর নির্ধারণী আদেশের বিরুদ্ধে আপিল চলমান থাকলে আপিল নিষ্পত্তি না হওয়া পর্যন্ত করদাতাকে খেলাপি গণ্য করা হবে না। |
| ২১৪(৭) | কিস্তির অনুমতি পেয়ে কোনো কিস্তি সময়মতো না দিলে বাকি সব কিস্তি সেদিনই পরিশোধযোগ্য ধরা হবে এবং করদাতা খেলাপি হবেন। |
| ২১৪(৮)–(৯) | বিদেশে অর্জিত আয় দেশে আনায় সেই দেশের নিষেধাজ্ঞা থাকলে, নিষেধাজ্ঞা না ওঠা পর্যন্ত সেই আয়ের করের জন্য খেলাপি গণ্য করা হবে না। |
কর অফিস কেন বাড়তি কর দাবি করে
রিটার্নে আপনি যে কর দিয়েছেন, কর নির্ধারণের পর প্রদেয় কর তার চেয়ে বেশি হলে দাবির নোটিশ আসে। সাধারণ কারণগুলো হলো:
- আয় বাড়িয়ে নিরূপণ: ব্যাংক জমা, বিক্রি বা সম্পদ বৃদ্ধির সাথে রিটার্নের আয় না মিললে।
- খরচ অগ্রাহ্য: প্রমাণ না থাকা, সীমার বেশি খরচ, বা উৎসে কর না কাটা খরচ বাদ দেওয়া হলে।
- অব্যাখ্যাত প্রাপ্তি বা সম্পদ: উপহার, ঋণ বা আগের সঞ্চয়ের উৎস প্রমাণ করতে না পারলে।
- উৎসে করের ক্রেডিট বাতিল: TDS বা AIT-এর সার্টিফিকেট বা চালান না দেখাতে পারলে।
- রেয়াত বা অব্যাহতি বাতিল: বিনিয়োগ রেয়াত বা কর অব্যাহতির শর্ত পূরণ না হলে।
- পুনঃউন্মোচন বা অডিট: ধারা ২১২-তে মামলা খোলা বা অডিটের পর নতুন করে কর নির্ধারণ হলে।
- সুদ বা অতিরিক্ত অর্থ: দেরিতে কর পরিশোধ বা অগ্রিম কর কম দেওয়ার জন্য।
দাবিকৃত কর কীভাবে হিসাব হয়: একটি উদাহরণ
নিচের উদাহরণটি বোঝার সুবিধার জন্য। আপনার নিজের হিসাব মেলাতে কর নির্ধারণী আদেশের সাথে দেওয়া কর গণনার শিট দেখুন।
| বিবরণ | টাকা |
|---|---|
| রিটার্নে প্রদর্শিত মোট আয় | ১২,০০,০০০ |
| কর নির্ধারণে যোগ: অগ্রাহ্য খরচ ও অব্যাখ্যাত প্রাপ্তি | ৮,০০,০০০ |
| নিরূপিত মোট আয় | ২০,০০,০০০ |
| নিরূপিত আয়ের উপর মোট কর (আদেশ অনুযায়ী) | ২,৭০,০০০ |
| বাদ: উৎসে কর্তিত কর (TDS/AIT), সার্টিফিকেটসহ | (৪০,০০০) |
| বাদ: অগ্রিম কর পরিশোধ | (২০,০০০) |
| বাদ: রিটার্নের সাথে পরিশোধিত কর | (৮০,০০০) |
| ধারা ২১৪-এর নোটিশে দাবিকৃত কর | ১,৩০,০০০ |
যা মিলিয়ে দেখবেন: আদেশে আপনার সব TDS, অগ্রিম কর আর রিটার্নের সাথে দেওয়া কর বাদ দেওয়া হয়েছে কি না; যোগ-বিয়োগে কোনো ভুল আছে কি না; আর একই আয় দুবার যোগ হয়েছে কি না। আমাদের অভিজ্ঞতায় বহু আদেশে ক্রেডিট বাদ পড়ে যায় বা হিসাবে ছোটখাটো ভুল থাকে।
ধাপে ধাপে করণীয় (Step by Step)
ধাপ ১: নোটিশ পাওয়ার তারিখ সংরক্ষণ করুন
নোটিশ কোন তারিখে হাতে পেলেন, লিখে রাখুন। রেজিস্টার্ড ডাকে এলে খাম আর ডাকের রসিদ রেখে দিন। পরিশোধের সময়সীমা আর আপিলের সময়সীমা, দুটোই এই তারিখ থেকে গণনা হয়।
ধাপ ২: কর নির্ধারণী আদেশ ও কর গণনার বিস্তারিত কপি সংগ্রহ করুন
আইন অনুযায়ী দাবির নোটিশের সাথেই কর নির্ধারণী আদেশের কপি দেওয়ার কথা। না পেলে সার্কেল অফিসে লিখিত আবেদন করে আদেশের সত্যায়িত কপি আর কর গণনার বিস্তারিত শিট সংগ্রহ করুন। অনেক ক্ষেত্রে আদেশের সাথে IT-88, IT-30 ও IT-15 ফরমের কপি পাঠানো হয়, সবগুলো একসাথে রাখুন।
ধাপ ৩: হিসাব মিলিয়ে দেখুন
ওপরের উদাহরণের মতো লাইন ধরে মিলিয়ে নিন। কোনো TDS বা অগ্রিম কর বাদ পড়লে চালান বা সার্টিফিকেটসহ সংশোধনের আবেদন করুন।
ধাপ ৪: সিদ্ধান্ত নিন: পরিশোধ, না আপিল
- দাবি সঠিক হলে: নির্ধারিত সময়ের মধ্যে পরিশোধ করুন।
- দাবির সাথে একমত না হলে: নির্ধারিত সময়ের মধ্যে কর কমিশনার (আপিল)-এর কাছে আপিল করুন। ধারা ২১৪(৬) অনুযায়ী আপিল চলাকালে আপনাকে খেলাপি গণ্য করা হবে না। তবে আপিল দাখিলের শর্ত (যেমন, নির্দিষ্ট অংশের কর আগে পরিশোধ) আছে কি না, একজন কর আইনজীবীর সাথে যাচাই করে নিন।
ধাপ ৫: প্রয়োজনে সময় বা কিস্তির আবেদন করুন
একবারে পুরো টাকা দেওয়া কঠিন হলে নোটিশের সময়সীমা শেষ হওয়ার আগেই উপকর কমিশনারের কাছে সময় বাড়ানো বা কিস্তির লিখিত আবেদন করুন (ধারা ২১৪(৪))। অনুমতি পেলে প্রতিটি কিস্তি সময়মতো দিন, কারণ একটি কিস্তি মিস করলে বাকি সব কিস্তি একসাথে পরিশোধযোগ্য হয়ে যায়।
ধাপ ৬: চালানে কর পরিশোধ করুন
- ই-চালান বা এ-চালানের মাধ্যমে অনলাইনে, অথবা সোনালী ব্যাংকসহ অনুমোদিত ব্যাংকে পরিশোধ করুন।
- চালানে আপনার নাম, TIN, করবর্ষ, সার্কেল ও কর অঞ্চল দাবির নোটিশের সাথে হুবহু মিলিয়ে লিখুন।
- আয়করের সঠিক কোড নির্বাচন করুন। ভুল কোডে জমা হলে টাকা আপনার দাবির সাথে সমন্বয় হতে দেরি হয়।
- নির্ধারিত শেষ তারিখের কয়েক দিন আগেই পরিশোধ করুন, যাতে সার্ভার বা ব্যাংকের সমস্যায় দেরি না হয়।
ধাপ ৭: চালানের কপি সার্কেলে জমা দিন
পরিশোধের পর চালানের কপিসহ একটি ছোট আবেদন সার্কেল অফিসে জমা দিন, যাতে আপনার নথিতে দাবি পরিশোধিত হিসেবে দেখানো হয়। আবেদনের রিসিভ কপিতে অফিসের সিল ও তারিখ নিয়ে রাখুন।
ধাপ ৮: কর পরিশোধ সনদ (Tax Clearance Certificate) সংগ্রহ করুন
দাবি পরিশোধের পর সার্কেল থেকে লিখিত প্রত্যয়ন নিন যে সংশ্লিষ্ট করবর্ষে আপনার কাছে আর কোনো বকেয়া নেই। এই কর পরিশোধ সনদ বা Tax Clearance Certificate ব্যাংক ঋণ, ট্রেড লাইসেন্স, টেন্ডার, ভিসা বা সম্পত্তি কেনাবেচায় প্রায়ই কাজে লাগে, আর ভবিষ্যতে একই দাবি আবার এলে এটাই আপনার সবচেয়ে শক্ত প্রমাণ।
ভবিষ্যতের জন্য যে কাগজগুলো অবশ্যই রাখবেন (Checklist)
- ✅ ধারা ২১৪-এর দাবির নোটিশ (মূল কপি, খাম ও ডাকের রসিদসহ)
- ✅ কর নির্ধারণী আদেশের সত্যায়িত কপি
- ✅ কর গণনার বিস্তারিত শিট (আদেশের সাথে পাঠানো ফরমসহ)
- ✅ পরিশোধের চালান (ই-চালান বা এ-চালানের রসিদ / ব্যাংকের কপি)
- ✅ চালান জমার আবেদনের রিসিভ কপি (অফিসের সিল ও তারিখসহ)
- ✅ সময় বাড়ানো বা কিস্তির আবেদন ও অনুমোদনপত্র (যদি থাকে)
- ✅ আপিল আবেদন ও আপিল আদেশ (যদি থাকে)
- ✅ কর পরিশোধ সনদ (Tax Clearance Certificate)
- ✅ সংশ্লিষ্ট বছরের রিটার্ন, প্রাপ্তি স্বীকারপত্র ও সব TDS সার্টিফিকেট
কাগজগুলো কাগজে একটি ফাইলে আর স্ক্যান করে ক্লাউডে, দুই জায়গায় রাখুন। মামলা পুনরায় খোলা, অডিট বা আপিলের সময় বহু বছর পরেও এগুলো চাওয়া হতে পারে।
সময়মতো না দিলে কী হয়
- নির্ধারিত বা বাড়ানো সময়ে পরিশোধ না করলে আপনি খেলাপি করদাতা হিসেবে গণ্য হবেন (ধারা ২১৪(৫))।
- খেলাপি হলে বকেয়া কর আদায়ে কর অফিস আইনানুগ ব্যবস্থা নিতে পারে, সঙ্গে সুদ বা অতিরিক্ত অর্থের দায়।
- কিস্তির শর্ত ভাঙলে বাকি সব কিস্তি একসাথে পরিশোধযোগ্য হয়ে যায় (ধারা ২১৪(৭))।
সাধারণ জিজ্ঞাসা (FAQ)
দাবির নোটিশ আর কর নির্ধারণী আদেশের পার্থক্য কী?
কর নির্ধারণী আদেশে আপনার আয় ও কর কীভাবে নির্ধারণ হলো, তার বিস্তারিত থাকে। দাবির নোটিশে থাকে সেই আদেশ অনুযায়ী কত টাকা, কবের মধ্যে আর কীভাবে দিতে হবে।
আপিল করলে কি আগে কর দিতে হবে?
আপিল চলাকালে ধারা ২১৪(৬) অনুযায়ী আপনাকে খেলাপি গণ্য করা হবে না। তবে আপিল দাখিলের জন্য কোনো অংশ আগে পরিশোধের শর্ত আছে কি না, আইনের সর্বশেষ বিধান দেখে নিশ্চিত হোন।
কিস্তিতে কি কর পরিশোধ করা যায়?
হ্যাঁ। নির্ধারিত সময় শেষ হওয়ার আগে আবেদন করলে উপকর কমিশনার বিলম্ব সুদসহ কিস্তির অনুমতি দিতে পারেন।
নোটিশে বেশি কর দেখালে কী করব?
আদেশ আর কর গণনার শিট সংগ্রহ করে লাইন ধরে মেলান। ক্রেডিট বাদ পড়া বা হিসাবের ভুল হলে সংশোধনের আবেদন, আর আয় নিরূপণে আপত্তি থাকলে সময়মতো আপিল করুন।
দাবির নোটিশ পেয়েছেন?
VATax Advisory & Co. দাবির নোটিশ যাচাই, কর গণনার ভুল শনাক্ত, কিস্তির আবেদন, চালান পরিশোধ, Tax Clearance Certificate সংগ্রহ আর কর কমিশনার (আপিল) ও ট্রাইব্যুনালে আপিলে সহায়তা করে। নোটিশ হাতে পেলে দেরি না করে যোগাযোগ করুন।
📞 কল / WhatsApp: 01713 560065
⚖️ ট্যাক্স ল’ইয়ার: 01325 681144
✉️ ইমেইল: info@vatax.bd
📍 বারিধারা ডিওএইচএস, ঢাকা
আরও পড়ুন: কেস স্টাডি: ধারা ২১২ পুনঃউন্মোচনের সমস্যা ও সমাধান
সূত্র: আয়কর আইন, ২০২৩ (সর্বশেষ সংশোধনীসহ)। এই লেখা সাধারণ তথ্যের জন্য; নির্দিষ্ট মামলায় সিদ্ধান্ত নেওয়ার আগে পেশাদার পরামর্শ নিন।

