লভ্যাংশে ১৫% কর: উদ্যোক্তাদের লাভ, ছোট বিনিয়োগকারীদের চ্যালেঞ্জ
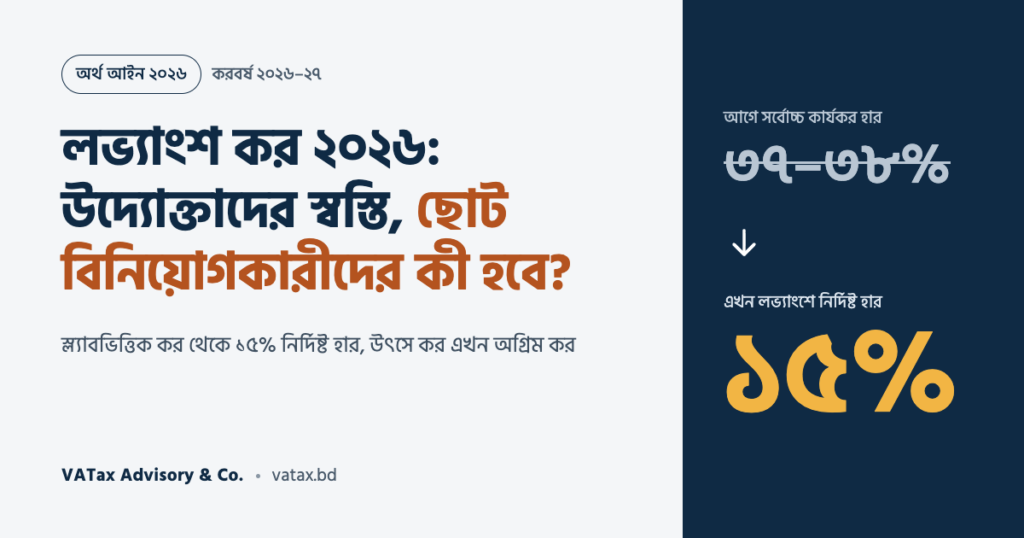
বাংলাদেশে লভ্যাংশ (ডিভিডেন্ড) আয়ের ওপর কর কতটা ভারী ছিল, তা অনেক বিনিয়োগকারীই টের পেয়েছেন রিটার্ন জমা দেওয়ার সময়। এত দিন ব্যক্তি করদাতাদের লভ্যাংশ আয়কে অন্যান্য আয়ের সঙ্গে যোগ করে নিয়মিত করহারে কর দিতে হতো। ফলে উচ্চ আয়ের করদাতাদের লভ্যাংশের ওপর কর গিয়ে দাঁড়াত সর্বোচ্চ ৩০ শতাংশে। আর যাঁদের সারচার্জ প্রযোজ্য, তাঁদের ক্ষেত্রে কার্যকর করভার ছুঁয়ে যেত ৩৭ থেকে ৩৮ শতাংশ পর্যন্ত। জটিল হিসাব আর উচ্চ করহারের এই কাঠামোই এখন বদলাচ্ছে।
সহজ হিসাবে বললে, ১০০ টাকা লভ্যাংশ পেলে সরকারকে দিতে হতো ৩৭ থেকে ৩৮ টাকা। সমস্যা এখানেই শেষ নয়। লভ্যাংশ বিতরণের সময় উৎসে যে কর কেটে রাখা হতো, তা ছিল “ন্যূনতম কর”। অর্থাৎ কারও প্রকৃত করদায় কম হলেও অতিরিক্ত কাটা টাকা রিটার্নে সমন্বয় করা বা ফেরত পাওয়ার কোনো সুযোগ ছিল না। ছোট বিনিয়োগকারীদের জন্য এটাই ছিল সবচেয়ে বড় বোঝা।
এই চিত্র পুরোপুরি বদলে দিয়েছে অর্থ আইন ২০২৬। ২০২৬–২৭ করবর্ষ থেকে লভ্যাংশ করে এসেছে এক যুগান্তকারী পরিবর্তন। আয়কর আইনের সপ্তম তফসিল অনুযায়ী ব্যক্তি করদাতার লভ্যাংশ আয়ের ওপর এখন সরাসরি ১৫ শতাংশ হারে কর প্রযোজ্য, অন্য আয়ের সঙ্গে যোগ করে উচ্চ স্ল্যাবে ফেলার ঝামেলা আর নেই। আরও বড় স্বস্তির খবর হলো, উৎসে কেটে রাখা কর এখন আর ন্যূনতম কর নয়, এটি গণ্য হবে অগ্রিম আয়কর হিসেবে। ফলে রিটার্নে এই কর সমন্বয় করা যাবে, আর বেশি কাটা হলে ফেরত পাওয়ার পথও খুলে গেল।
তবে প্রতিটি পরিবর্তনেরই দুটি দিক থাকে। উচ্চ আয়ের উদ্যোক্তা ও শীর্ষ করদাতাদের জন্য ১৫ শতাংশের এই নির্দিষ্ট হার নিঃসন্দেহে বড় স্বস্তি, কারণ তাঁদের করভার প্রায় অর্ধেকে নেমে এসেছে। কিন্তু যাঁদের আয় কম, সেই ক্ষুদ্র বিনিয়োগকারীদের জন্য একই নিয়ম তৈরি করেছে নতুন এক চ্যালেঞ্জ। কেন? চলুন হিসাবটা দেখা যাক।
১. উদ্যোক্তা ও পরিচালকদের জন্য বড় সুখবর: বেতন নাকি লভ্যাংশ, কোনটি লাভজনক?
কোম্পানির প্রতিষ্ঠাতা, উদ্যোক্তা ও ব্যবস্থাপনা পরিচালকদের জন্য লভ্যাংশ করের এই সংশোধনী কর পরিকল্পনায় খুলে দিয়েছে নতুন সম্ভাবনা।
আগের নিয়মে বেশির ভাগ পরিচালকই কোম্পানি থেকে লভ্যাংশ নেওয়ার বদলে বেতন ও সুযোগ-সুবিধা নিতে পছন্দ করতেন। কারণটা সহজ: বেতন ও সুযোগ-সুবিধা কোম্পানির ব্যয় হিসেবে দাবি করা যায়, ফলে কোম্পানির করযোগ্য আয় ও করভার দুটিই কমে যায়। অন্যদিকে লভ্যাংশ দেওয়া হয় করপরবর্তী মুনাফা থেকে, আর সেই লভ্যাংশের ওপর ব্যক্তি পর্যায়ে আবারও উচ্চ হারে কর দিতে হতো।
নতুন নিয়মে বদলে গেছে হিসাবের সমীকরণ
ব্যক্তিগত করভার কমছে অর্ধেকে: ধরা যাক, একজন শীর্ষ উদ্যোক্তা এত দিন বেতনের ওপর সর্বোচ্চ ৩০ শতাংশ হারে কর দিতেন। নতুন নিয়মে তিনি বেতনের বদলে কোম্পানি থেকে লভ্যাংশ নিলে ব্যক্তি পর্যায়ে কর দেবেন মাত্র ১৫ শতাংশ। অর্থাৎ তাঁর ব্যক্তিগত করভার এক ধাক্কায় অর্ধেকে নেমে আসছে।
বাড়বে করপোরেট করের ভিত্তি: কোম্পানি লভ্যাংশ দিতে পারে কেবল করপরবর্তী মুনাফা থেকে। তাই কৃত্রিমভাবে খরচ বাড়িয়ে দেখানো বা পরিচালকদের অযৌক্তিক উচ্চ সুযোগ-সুবিধা দেওয়ার বদলে উদ্যোক্তারা স্বচ্ছ মুনাফা দেখিয়ে লভ্যাংশ দিতে উৎসাহিত হবেন। এতে জাতীয় রাজস্ব বোর্ড (এনবিআর) দুই দিক থেকেই লাভবান: প্রথমে কোম্পানির মুনাফার ওপর করপোরেট কর, তারপর লভ্যাংশের ওপর ব্যক্তি পর্যায়ে ১৫ শতাংশ কর।
২. চাপে পড়ছেন ক্ষুদ্র বিনিয়োগকারীরা
শীর্ষ উদ্যোক্তারা যখন লাভের হিসাব কষছেন, তখন সাধারণ ও ক্ষুদ্র বিনিয়োগকারীদের ঘাড়ে চাপছে বাড়তি বোঝা।
নতুন আইনে লভ্যাংশের ওপর উৎসে করের হার ১০ শতাংশ থেকে বাড়িয়ে ১৫ শতাংশ করা হয়েছে। একটি উদাহরণ দেখা যাক। ধরুন, একজন গৃহিণী, অবসরপ্রাপ্ত চাকরিজীবী বা ছোট বিনিয়োগকারী বছরে ৩ লাখ টাকা লভ্যাংশ পান। তাঁর মোট আয় হয়তো করমুক্ত সীমার নিচে, কিংবা বড়জোর ১০ শতাংশ করের ধাপে। তবুও লভ্যাংশ হাতে পাওয়ার আগেই তাঁর কাছ থেকে কেটে রাখা হচ্ছে ১৫ শতাংশ, অর্থাৎ পুরো ৪৫ হাজার টাকা।
৩. প্রতিবেশী ও প্রতিযোগী দেশগুলোর তুলনায় বাংলাদেশ কোথায়?
বাংলাদেশের নতুন লভ্যাংশ কর কতটা যৌক্তিক, তা বুঝতে হলে চোখ রাখতে হবে আশপাশে। ভারত, পাকিস্তান, শ্রীলঙ্কা কিংবা ভিয়েতনামের মতো প্রতিবেশী ও সমপর্যায়ের অর্থনীতির দেশগুলো লভ্যাংশ আয়ে কীভাবে কর আরোপ করছে, সেই তুলনাতেই পরিষ্কার হয়ে যায় আমাদের অবস্থান।
ভারত: ভারতে লভ্যাংশের জন্য আলাদা কোনো নির্দিষ্ট হার নেই। লভ্যাংশ করদাতার নিজস্ব আয়কর স্ল্যাব অনুযায়ী করযোগ্য, সঙ্গে ৪ শতাংশ সেস; আর একটি কোম্পানি থেকে বছরে ১০ হাজার রুপির বেশি লভ্যাংশ এলে কোম্পানি ১০ শতাংশ উৎসে কর কাটে। ফলে ভারতে উচ্চ আয়ের করদাতার করভার ৩০ শতাংশ ছাড়িয়ে যায়, আবার কম আয়ের বিনিয়োগকারী কম কর দেন।
পাকিস্তান: পাকিস্তানের কাঠামো বাংলাদেশের নতুন নিয়মের সবচেয়ে কাছাকাছি। ২০২৬–২৭ করবর্ষে বেশির ভাগ নগদ লভ্যাংশে রিটার্ন দাখিলকারীদের জন্য ১৫ শতাংশ এবং অদাখিলকারীদের জন্য ৩০ শতাংশ কর উৎসে কাটা হয়, এবং অধিকাংশ শেয়ারহোল্ডারের জন্য এটিই চূড়ান্ত কর। অর্থাৎ সেখানে উৎসে কাটা কর সমন্বয় বা ফেরতযোগ্য নয়।
শ্রীলঙ্কা: শ্রীলঙ্কায় স্থানীয় কোম্পানির লভ্যাংশের ওপর নিবাসী শেয়ারহোল্ডারদের ১৫ শতাংশ হারে উইথহোল্ডিং কর প্রযোজ্য। taxratesbycountry
ভিয়েতনাম: এই অঞ্চলে সবচেয়ে বিনিয়োগবান্ধব হার ভিয়েতনামের। সেখানে ব্যক্তি শেয়ারহোল্ডারের লভ্যাংশে মাত্র ৫ শতাংশ উইথহোল্ডিং কর, যা নিবাসী ও অনিবাসী উভয়ের জন্য একই।
তুলনায় বাংলাদেশ: ১৫ শতাংশ হার নির্ধারণের মাধ্যমে বাংলাদেশ এখন পাকিস্তান ও শ্রীলঙ্কার কাতারে দাঁড়িয়েছে, ভারতের সর্বোচ্চ হারের তুলনায় অনেক কম, তবে ভিয়েতনামের তুলনায় এখনো তিন গুণ। উল্লেখযোগ্য পার্থক্য হলো, পাকিস্তানে উৎসে কাটা কর চূড়ান্ত, আর বাংলাদেশে তা এখন অগ্রিম কর হিসেবে গণ্য। আবার ভারতের মতো স্ল্যাবভিত্তিক ব্যবস্থায় কম আয়ের বিনিয়োগকারী স্বয়ংক্রিয়ভাবে কম কর দেন, যে সুবিধা একক হারের কাঠামোয় থাকে না। ক্ষুদ্র বিনিয়োগকারীদের উদ্বেগের মূলে এটিই।
| দেশ | ব্যক্তির লভ্যাংশে করহার | উৎসে কাটা কর |
|---|---|---|
| বাংলাদেশ | ১৫% (নির্দিষ্ট হার) | অগ্রিম কর, সমন্বয়যোগ্য |
| ভারত | আয়ের স্ল্যাব অনুযায়ী, সঙ্গে ৪% সেস (সর্বোচ্চ ৩০%) | বছরে ১০ হাজার রুপির বেশি হলে ১০% |
| পাকিস্তান | দাখিলকারী ১৫%, অদাখিলকারী ৩০% | সাধারণত চূড়ান্ত কর |
| শ্রীলঙ্কা | ১৫% | উৎসে কর্তন |
| ভিয়েতনাম | ৫% | উৎসে কর্তন |
৪. পুঁজিবাজারের জন্য ইতিবাচক বার্তা
লভ্যাংশ করের এই সংস্কার দেশের পুঁজিবাজারে দুইভাবে ইতিবাচক প্রভাব ফেলতে পারে।
১. মৌলভিত্তির কোম্পানিতে দীর্ঘমেয়াদি বিনিয়োগ: দীর্ঘমেয়াদি বিনিয়োগকারীরা সাধারণত নিয়মিত ভালো লভ্যাংশ দেয় এমন শক্তিশালী কোম্পানি খোঁজেন। লভ্যাংশে ১৫ শতাংশ করের নিশ্চয়তা তাঁদের স্বল্পমেয়াদি মূলধনি মুনাফার পেছনে না ছুটে শেয়ার দীর্ঘ সময় ধরে রাখতে উৎসাহিত করবে, যা বাজারের অস্থিরতা কমাতেও সহায়ক।
২. আর্থিক হিসাবে স্বচ্ছতা বৃদ্ধি: উদ্যোক্তারা এখন বৈধভাবে ১৫ শতাংশ কর দিয়ে কোম্পানির মুনাফা নিজের হাতে নিতে পারবেন। ফলে খরচ বাড়িয়ে দেখানো বা ব্যালান্স শিটে কৃত্রিম হিসাব তৈরির প্রবণতা কমবে।
শেষ কথা: সুফল সবার কাছে পৌঁছাতে যা দরকার
ব্যবসায়ীরা প্রায়ই বলেন, কোম্পানি তো করপরবর্তী মুনাফা থেকেই লভ্যাংশ দেয়, তাই লভ্যাংশে আবার কর বসানো দ্বৈত করেরই শামিল। সেই প্রেক্ষাপটে অর্থ আইন ২০২৬-এর ১৫ শতাংশ নির্দিষ্ট লভ্যাংশ কর নিঃসন্দেহে করকাঠামোর আধুনিকায়ন ও একটি ব্যবসাবান্ধব পদক্ষেপ। তবে এর পূর্ণ সুফল নিশ্চিত করতে ক্ষুদ্র বিনিয়োগকারীদের কথাও ভাবতে হবে। এ জন্য বছরে একটি নির্দিষ্ট অঙ্ক পর্যন্ত, যেমন ১ লাখ টাকা, লভ্যাংশ আয় করমুক্ত রাখা যেতে পারে, অথবা ওই সীমা পর্যন্ত করহার ১৫ শতাংশের বদলে ৫ শতাংশ নির্ধারণ করা যেতে পারে।