Startup sandbox বা স্টার্টআপ স্যান্ডবক্স হলো আয়কর আইন, ২০২৩-এর একটি বিশেষ কর-সুবিধা কাঠামো, যেখানে নিবন্ধিত উদ্ভাবনী স্টার্টআপ গ্রোথবর্ষে মাত্র ০.১% ন্যূনতম কর, ৯ বছর লোকসান সমন্বয় ও সহজ রিপোর্টিং সুবিধা পায়। এতদিন কোথায়, কীভাবে আবেদন করতে হবে তা স্পষ্ট ছিল না। ২৮ অক্টোবর ২০২৬ তারিখে জাতীয় রাজস্ব বোর্ড (এনবিআর) সেই প্রক্রিয়া নির্ধারণ করে নির্দেশনা জারি করেছে। এই গাইডে নির্দেশনার প্রতিটি অংশ, যোগ্যতা, কাগজপত্র ও সময়সীমা সহজ ভাষায় ব্যাখ্যা করা হলো।
১. স্টার্টআপ স্যান্ডবক্স: এনবিআর নির্দেশনার মৌলিক তথ্য
এনবিআর-এর কর নীতি উইং থেকে জারি করা এই নির্দেশনার উদ্দেশ্য হলো আইনে থাকা startup sandbox বিধানগুলো মাঠপর্যায়ে কার্যকর করা এবং করদাতা ও কর কর্মকর্তাদের জন্য একটি অভিন্ন প্রক্রিয়া ঠিক করে দেওয়া।
| বিষয় | বিবরণ |
|---|---|
| জারিকারী কর্তৃপক্ষ | জাতীয় রাজস্ব বোর্ড, কর নীতি উইং, রাজস্ব ভবন |
| স্মারক নম্বর | ০৮.০১.০০০০.০৩০.০১১.০০৩.১২/১৩১ |
| তারিখ | ১৬ কার্তিক ১৪৩৩ বঙ্গাব্দ / ২৮ অক্টোবর ২০২৬ |
| বিষয় | "স্টার্টআপ স্যান্ডবক্স" সংক্রান্ত সংবিধিবদ্ধ বিধানসমূহের প্রয়োগ, কার্যকর বাস্তবায়ন ও কর পরিপালন |
| আইনি ভিত্তি | আয়কর আইন, ২০২৩-এর অষ্টম তফসিলের অংশ ২ |
| স্বাক্ষরকারী | আহসান হাবিব, চেয়ারম্যান, জাতীয় রাজস্ব বোর্ড |
২. স্টার্টআপ স্যান্ডবক্স কী?
"স্যান্ডবক্স" শব্দটি এসেছে নিয়ন্ত্রিত পরিবেশের ধারণা থেকে, যেখানে নতুন উদ্যোগ তুলনামূলক শিথিল নিয়মে কাজ করে বেড়ে ওঠার সুযোগ পায়। আয়কর আইনের প্রেক্ষাপটে স্টার্টআপ স্যান্ডবক্স হলো এমন একটি বিশেষ কর-ব্যবস্থা, যেখানে নিবন্ধিত উদ্ভাবনী স্টার্টআপ প্রাথমিক বৃদ্ধির সময়ে (গ্রোথবর্ষে) কম ন্যূনতম কর, দীর্ঘ মেয়াদে লোকসান সমন্বয়, কিছু খরচ-সংক্রান্ত সীমাবদ্ধতা থেকে মুক্তি এবং সহজ রিপোর্টিং সুবিধা পায়।
এর বিনিময়ে স্টার্টআপকে স্বচ্ছতা নিশ্চিত করতে হয়, অর্থাৎ হিসাব ব্যবস্থায় আয়কর কর্তৃপক্ষকে ডিজিটাল প্রবেশাধিকার দিতে হয়। এক কথায় "কম কাগুজে ঝামেলা, কম কর, বেশি স্বচ্ছতা"—এটাই startup sandbox-এর মূল দর্শন।
৩. আইন অনুযায়ী "স্টার্টআপ" কাকে বলে?
অষ্টম তফসিলের অংশ ২ অনুযায়ী "স্টার্টআপ" অর্থ এমন একটি কোম্পানি যার বার্ষিক টার্নওভার কোনো অর্থবছরে ১০০ কোটি টাকার বেশি নয় এবং যা নিচের তিনটি শর্তই পূরণ করে:
| শর্ত | ব্যাখ্যা |
|---|---|
| কোম্পানি আইন, ১৯৯৪-এর অধীন নিগমিত | আরজেএসসি-তে নিবন্ধিত কোম্পানি হতে হবে। একমালিকানা বা অংশীদারি ব্যবসা এই সংজ্ঞায় পড়ে না। |
| উদ্ভাবননির্ভর কার্যক্রম | উদ্ভাবন, উন্নয়ন, প্রযুক্তি বা মেধাস্বত্বচালিত নতুন পণ্য, প্রক্রিয়া বা সেবার বিস্তার বা বাণিজ্যিকীকরণে নিয়োজিত থাকতে হবে। |
| মার্জার/ডিমার্জারে সৃষ্ট নয় | একীভূতকরণ বা ডিমার্জার স্কিমের মাধ্যমে সৃষ্ট কোম্পানি স্টার্টআপ হিসেবে গণ্য হবে না। |
"উদ্ভাবন (Innovation)"-এর সংজ্ঞা
আইনে "উদ্ভাবন" বলতে এমন মূল্য সৃষ্টির প্রক্রিয়া বোঝানো হয়েছে, যা কোনো তাৎপর্যপূর্ণ সমস্যার অভিনব সমাধান দেয় অথবা বিদ্যমান সমাধানের উল্লেখযোগ্য উন্নতি করে। কেবল নতুন কোম্পানি খুললেই তা স্টার্টআপ হবে না; ব্যবসার মডেলে বাস্তব উদ্ভাবন থাকতে হবে। আবেদনের সঙ্গে "স্টার্টআপ সম্পর্কিত কার্যক্রমের বিবরণ" জমা দিতে হয়, তাই এই দিকটি প্রমাণসহ স্পষ্টভাবে তুলে ধরা জরুরি। নতুন কোম্পানি গঠনের জন্য দেখুন আমাদের কোম্পানি নিবন্ধন সেবা।
৪. স্টার্টআপ স্যান্ডবক্সের কর সুবিধাসমূহ
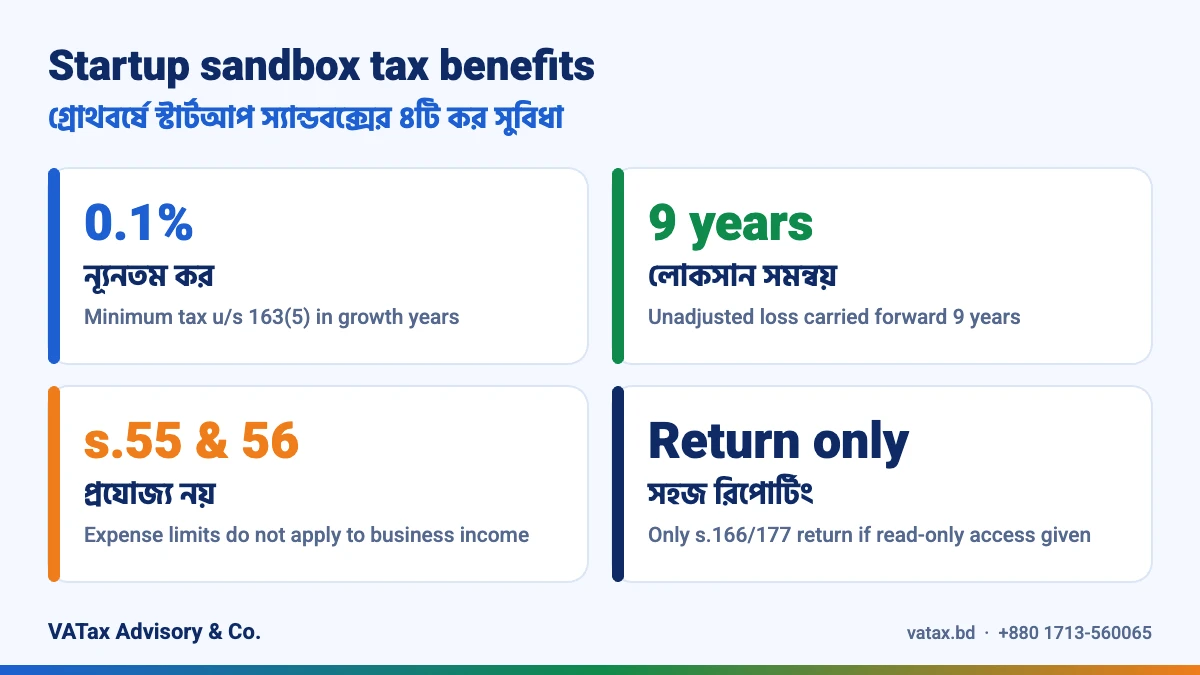
এনবিআর-এ নিবন্ধিত স্টার্টআপ তার গ্রোথবর্ষে নিচের চারটি প্রধান startup sandbox সুবিধা পায়:
৪.১ ধারা ৫৫ ও ধারা ৫৬ প্রযোজ্য হবে না
গ্রোথবর্ষের "ব্যবসা হইতে আয়" নিরূপণে ধারা ৫৫ ও ৫৬ প্রযোজ্য হবে না। এই ধারাগুলো সাধারণত নির্দিষ্ট কিছু খরচ অননুমোদন বা সীমিত করার সঙ্গে সম্পর্কিত। ফলে প্রকৃত ব্যবসায়িক খরচ বাদ পড়ে কৃত্রিমভাবে করযোগ্য আয় বেড়ে যাওয়ার ঝুঁকি কমে, যা প্রাথমিক পর্যায়ের প্রতিষ্ঠানের জন্য বড় স্বস্তি।
৪.২ লোকসান ৯ বছর পর্যন্ত জের টানা
কোনো গ্রোথবর্ষে লোকসান হলে এবং তা ওই করবর্ষে সমন্বয় করা না গেলে, পরবর্তী ৯ বছর পর্যন্ত সেই লোকসান জের টানা (carry forward) ও সমন্বয় করা যাবে। স্টার্টআপ সাধারণত শুরুর বছরগুলোতে লোকসানে থাকে, পরে লাভে যায়; দীর্ঘ এই সময়সীমা ভবিষ্যতের মুনাফার বিপরীতে শুরুর লোকসান সমন্বয়ের সুযোগ দেয়।
৪.৩ ন্যূনতম কর মাত্র ০.১%
গ্রোথবর্ষে ধারা ১৬৩-এর উপ-ধারা (৫)-এর অধীন ন্যূনতম করহার হবে ০.১%। লোকসানে থাকলেও টার্নওভারের ওপর ন্যূনতম কর দিতে হয়, তাই এই হ্রাসকৃত হার স্টার্টআপের নগদ প্রবাহ রক্ষায় সরাসরি ভূমিকা রাখে।
৪.৪ রিপোর্টিং বাধ্যবাধকতা থেকে অব্যাহতি
স্টার্টআপ যদি তার সিস্টেমে বা হিসাবের খতিয়ানে আয়কর কর্তৃপক্ষকে স্থায়ী প্রবেশাধিকার দেয়, তাহলে ধারা ১৬৬ ও ১৭৭-এর অধীন রিটার্ন দাখিল ছাড়া অন্য কোনো রিপোর্টিং বাধ্যবাধকতা থাকবে না। বিভিন্ন বিবরণী ও আলাদা প্রতিবেদন জমার চাপ কমে, উদ্যোক্তারা ব্যবসা বাড়ানোয় বেশি মনোযোগ দিতে পারেন।
| বিষয় | স্যান্ডবক্সভুক্ত স্টার্টআপ (গ্রোথবর্ষে) |
|---|---|
| ধারা ৫৫ ও ৫৬ | প্রযোজ্য নয় |
| লোকসান সমন্বয় | পরবর্তী ৯ বছর পর্যন্ত |
| ন্যূনতম কর (ধারা ১৬৩(৫)) | ০.১% |
| রিপোর্টিং | স্থায়ী ডিজিটাল অ্যাক্সেস দিলে কেবল ধারা ১৬৬ ও ১৭৭-এর রিটার্ন |
৫. কোন স্টার্টআপ স্যান্ডবক্স নিবন্ধনের যোগ্য নয়?
স্যান্ডবক্স সুবিধা পেতে এনবিআর-এ নিবন্ধন বাধ্যতামূলক। তবে নিগমনের তারিখ ও নিবন্ধনের সময় অনুযায়ী নিচের ক্ষেত্রগুলোতে কোনো স্টার্টআপ নিবন্ধনের উপযুক্ত হবে না:
| নিগমনের সময় | নিবন্ধনের শর্ত | ফলাফল |
|---|---|---|
| ১ জুলাই ২০১৭-এর আগে | প্রযোজ্য নয় | নিবন্ধনের অযোগ্য |
| ১ জুলাই ২০১৭ থেকে ৩০ জুন ২০২৩ | ৩০ জুন ২০২৪-এর মধ্যে এনবিআর-এ নিবন্ধিত হতে হবে | সময়মতো নিবন্ধিত না হলে অযোগ্য |
| ১ জুলাই ২০২৩ বা তার পরে | নিগমনের বছরের পরের বছরের ৩০ জুনের মধ্যে নিবন্ধিত হতে হবে | সময়মতো নিবন্ধিত না হলে অযোগ্য |
৬. গ্রোথবর্ষ (Growth Years) কী এবং কতদিন?
স্যান্ডবক্সের সব কর সুবিধা কেবল "গ্রোথবর্ষ"-এ প্রযোজ্য। নিগমনের সময় অনুযায়ী গ্রোথবর্ষ দুই রকম:
| স্টার্টআপের ধরন | গ্রোথবর্ষের মেয়াদ |
|---|---|
| ১ জুলাই ২০১৭ – ৩০ জুন ২০২৩-এর মধ্যে নিগমিত এবং ৩০ জুন ২০২৪-এর মধ্যে নিবন্ধিত | ১ জুলাই ২০২৪ থেকে ৩০ জুন ২০২৭ পর্যন্ত, মোট ৩ বছর |
| ১ জুলাই ২০২৩ বা তার পরে নিগমিত এবং পরের বছরের ৩০ জুনের মধ্যে নিবন্ধিত | নিগমনের বছরের শেষ থেকে পরবর্তী ৫ বছর |
৭. এনবিআর-এ স্টার্টআপ স্যান্ডবক্স নিবন্ধনের প্রক্রিয়া
২৮ অক্টোবর ২০২৬-এর নির্দেশনায় এনবিআর প্রথমবারের মতো নিবন্ধনের ধাপগুলো স্পষ্ট করেছে।
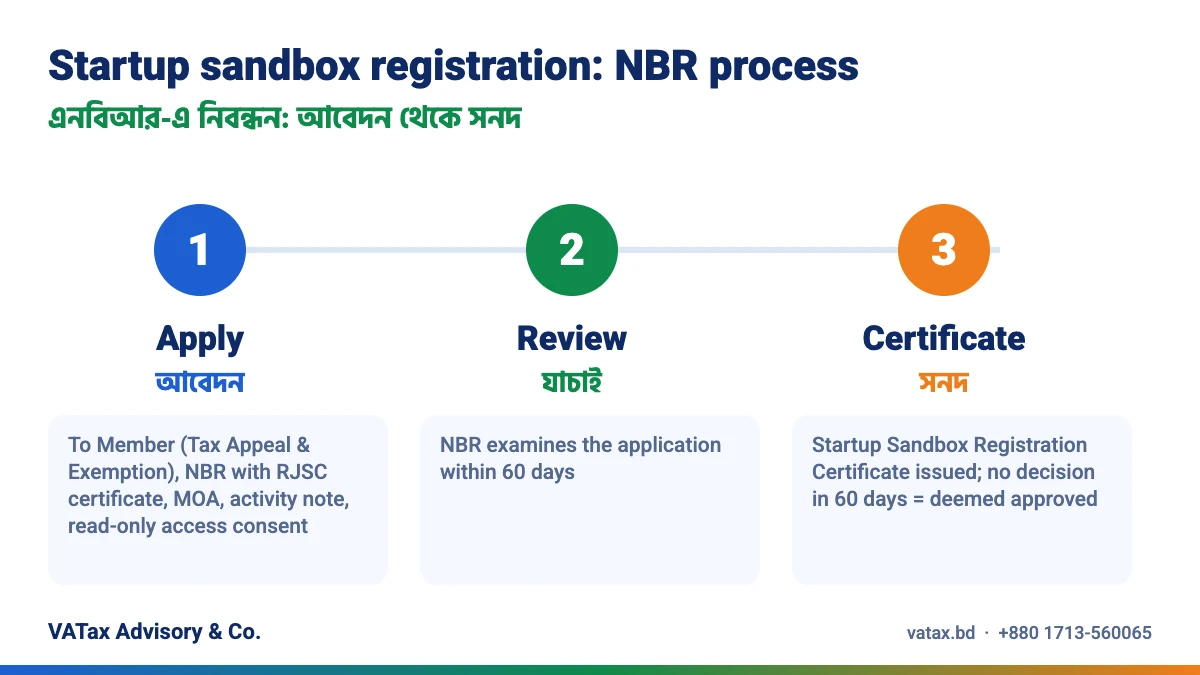
- আবেদন জমা: সদস্য (কর আপিল ও অব্যাহতি), জাতীয় রাজস্ব বোর্ড বরাবর নিচের কাগজপত্রসহ আবেদন করুন।
- যাচাই-বাছাই: আবেদন প্রাপ্তির ৬০ দিনের মধ্যে এনবিআর যাচাই-বাছাই শেষ করবে।
- সনদ প্রদান: এনবিআর "স্টার্টআপ স্যান্ডবক্স নিবন্ধন সনদ" ইস্যু করবে।
| ক্রম | প্রয়োজনীয় দলিল | কেন প্রয়োজন |
|---|---|---|
| ক | আরজেএসসি ইনকর্পোরেশন সার্টিফিকেট ও সংঘস্মারক (MOA) | নিগমনের তারিখ ও কোম্পানির উদ্দেশ্য যাচাই |
| খ | স্টার্টআপ সম্পর্কিত কার্যক্রমের বিবরণ | উদ্ভাবন ও প্রযুক্তিনির্ভরতার শর্ত পূরণের প্রমাণ |
| গ | ERP, অ্যাকাউন্টিং সফটওয়্যার বা হিসাবের খতিয়ানে আয়কর কর্তৃপক্ষকে পাঠযোগ্য (Read Only) প্রবেশাধিকার দেওয়ার সম্মতিপত্র | স্বচ্ছতা ও ডিজিটাল কর পরিপালন নিশ্চিত করা |
স্বয়ংক্রিয় অনুমোদন (Deemed Approval)
নির্ধারিত ৬০ দিনের মধ্যে এনবিআর সিদ্ধান্ত না দিলে আবেদনটি স্বয়ংক্রিয়ভাবে অনুমোদিত হয়েছে বলে গণ্য হবে। এটি নির্দেশনার সবচেয়ে উদ্যোক্তাবান্ধব দিক, কারণ প্রশাসনিক দীর্ঘসূত্রতায় কোনো স্টার্টআপ সুবিধাবঞ্চিত হবে না। তবে প্রমাণ হিসেবে আবেদন জমার প্রাপ্তিস্বীকারপত্র ও তারিখের রেকর্ড অবশ্যই সংরক্ষণ করুন।
৮. কখন ও কীভাবে নিবন্ধন বাতিল হতে পারে?
উপযুক্ত কারণ দেখিয়ে এবং যুক্তিসঙ্গত শুনানির সুযোগ দিয়ে এনবিআর যেকোনো startup sandbox নিবন্ধন বাতিল করতে পারবে। প্রক্রিয়াটি দুই ধাপের:
- কারণ দর্শানোর নোটিশ: ভুল তথ্য প্রদান অথবা ডিজিটাল অ্যাক্সেসে বাধা সৃষ্টির প্রমাণ পেলে ৬০ দিনের মধ্যে জবাব দাখিলের নির্দেশসহ নোটিশ দেওয়া হবে।
- শুনানি ও লিখিত আদেশ: প্রতিনিধিকে শুনানির সুযোগ দেওয়ার পর লিখিত আদেশে নিবন্ধন বাতিল করা যাবে। কারণ ও শুনানি ছাড়া হঠাৎ বাতিলের সুযোগ নেই।
৯. ডিজিটাল অ্যাক্সেস: উদ্যোক্তাদের যা জানা দরকার
স্যান্ডবক্সের কেন্দ্রে রয়েছে আয়কর কর্তৃপক্ষকে "Read Only" প্রবেশাধিকার দেওয়া। কর্তৃপক্ষ তথ্য দেখতে পারবে, কিন্তু পরিবর্তন বা মুছতে পারবে না। সম্মতিপত্র দেওয়ার আগে নিশ্চিত করুন:
- অ্যাকাউন্টিং সফটওয়্যারে আলাদা Read Only ইউজার রোল তৈরি করা যায়।
- গ্রাহকের ব্যক্তিগত বা গোপনীয় তথ্য আলাদা ও সুরক্ষিত রাখা আছে।
- হিসাবের খাতা নিয়মিত ও হালনাগাদভাবে রক্ষণাবেক্ষণ করা হচ্ছে।
অ্যাক্সেসে বাধা সৃষ্টি নিবন্ধন বাতিলের অন্যতম কারণ, তাই প্রযুক্তিগত প্রস্তুতি আগেই সেরে রাখুন। হালনাগাদ হিসাব রাখতে আমাদের মাসিক বুককিপিং সেবা সাহায্য করতে পারে।
১০. আবেদনের আগে চেকলিস্ট
- কোম্পানিটি কোম্পানি আইন, ১৯৯৪-এর অধীন আরজেএসসি-তে নিগমিত কি না নিশ্চিত করুন।
- নিগমনের তারিখ অনুযায়ী নিবন্ধনের সময়সীমা এখনো আছে কি না যাচাই করুন।
- বার্ষিক টার্নওভার ১০০ কোটি টাকার মধ্যে আছে কি না দেখুন।
- কোম্পানিটি মার্জার বা ডিমার্জারের মাধ্যমে সৃষ্ট নয় তা নিশ্চিত করুন।
- উদ্ভাবন ও প্রযুক্তিনির্ভর কার্যক্রমের প্রমাণভিত্তিক বিবরণ প্রস্তুত করুন।
- আরজেএসসি সার্টিফিকেট ও MOA-এর সত্যায়িত কপি সংগ্রহ করুন।
- ERP বা অ্যাকাউন্টিং সফটওয়্যারে Read Only অ্যাক্সেস ও সম্মতিপত্র প্রস্তুত করুন।
- প্রাপ্তিস্বীকারপত্র সংরক্ষণ করুন এবং ৬০ দিনের গণনা শুরু করুন।
১১. স্টার্টআপ স্যান্ডবক্স: সাধারণ প্রশ্নোত্তর
স্টার্টআপ স্যান্ডবক্সের আবেদন কোথায় করতে হয়?
সদস্য (কর আপিল ও অব্যাহতি), জাতীয় রাজস্ব বোর্ড বরাবর নির্ধারিত দলিলাদিসহ আবেদন করতে হয়।
নিবন্ধন সনদ পেতে কত দিন লাগে?
আবেদন প্রাপ্তির ৬০ দিনের মধ্যে। এই সময়ে সিদ্ধান্ত না এলে আবেদনটি স্বয়ংক্রিয়ভাবে অনুমোদিত বলে গণ্য হয়।
স্টার্টআপের ন্যূনতম কর কত?
গ্রোথবর্ষে ধারা ১৬৩(৫)-এর অধীন ন্যূনতম কর ০.১%।
লোকসান কত বছর সমন্বয় করা যায়?
গ্রোথবর্ষের অসমন্বিত লোকসান পরবর্তী ৯ বছর পর্যন্ত জের টানা ও সমন্বয় করা যায়।
একমালিকানা ব্যবসা কি এই সুবিধা পাবে?
না। কোম্পানি আইন, ১৯৯৪-এর অধীন নিগমিত কোম্পানিই কেবল এই সংজ্ঞার আওতায় পড়ে।
২০১৭ সালের আগে নিগমিত কোম্পানি কি আবেদন করতে পারবে?
না। ১ জুলাই ২০১৭-এর আগে নিগমিত কোম্পানি নিবন্ধনের অযোগ্য।
কী কারণে নিবন্ধন বাতিল হতে পারে?
ভুল তথ্য প্রদান বা ডিজিটাল অ্যাক্সেসে বাধা সৃষ্টি করলে, কারণ দর্শানোর নোটিশ ও শুনানির পর লিখিত আদেশে নিবন্ধন বাতিল হতে পারে।
উপসংহার
এনবিআর-এর ২৮ অক্টোবর ২০২৬-এর নির্দেশনা স্টার্টআপ স্যান্ডবক্সকে কাগুজে বিধান থেকে বাস্তবায়নযোগ্য সুবিধায় রূপ দিয়েছে। স্পষ্ট আবেদন প্রক্রিয়া, ৬০ দিনের সময়সীমা, স্বয়ংক্রিয় অনুমোদন ও শুনানিভিত্তিক বাতিল প্রক্রিয়া মিলিয়ে এটি উদ্যোক্তাবান্ধব ও স্বচ্ছ একটি কাঠামো। যোগ্য স্টার্টআপের জন্য পরামর্শ একটাই: সময়সীমা সংক্ষিপ্ত, তাই কাগজপত্র গুছিয়ে এখনই আবেদন করুন এবং প্রয়োজনে অভিজ্ঞ কর পরামর্শকের সহায়তা নিন।
The startup sandbox is a special tax regime under Bangladesh's Income Tax Act 2023. A registered innovative startup pays only 0.1% minimum tax in its growth years, can carry losses forward for 9 years and files a single return instead of multiple reports. On 28 October 2026 the National Board of Revenue (NBR) finally set out how to apply. This guide explains the rules for founders, foreign investors, CFOs and advisers.
1. What is the startup sandbox in Bangladesh?
The startup sandbox sits in Part 2 of the Eighth Schedule to the Income Tax Act 2023. It gives an innovation-led company lighter tax rules while it grows. In return, the company gives the tax authority read-only digital access to its accounts. Until now the law had no clear application route, so few startups could use it. NBR's Tax Policy Wing instruction (memo no. 08.01.0000.030.011.003.12/131, dated 28 October 2026, signed by NBR Chairman Ahsan Habib) fills that gap.
2. Who counts as a "startup" under the law?
A startup is a company with annual turnover of not more than Tk 100 crore in any income year that meets all three conditions:
- It is incorporated under the Companies Act 1994 (registered with RJSC). Sole proprietorships and partnerships do not qualify.
- It works on innovation, development, technology or IP-driven new products, processes or services, or their commercialisation.
- It was not formed through a merger or demerger scheme.
"Innovation" means creating value by offering a novel solution to a significant problem, or a significant improvement to an existing solution. A new company alone is not enough; the business model must show real innovation, and the application must describe it.
3. Startup sandbox tax benefits in growth years
| Benefit | Registered startup (growth years) |
|---|---|
| Sections 55 and 56 | Do not apply when computing business income, so genuine expenses are not artificially disallowed |
| Loss carry-forward | Unabsorbed loss can be carried forward and set off for up to 9 years |
| Minimum tax, s.163(5) | Only 0.1% of turnover |
| Reporting | With permanent read-only access, only the return under s.166 and s.177 is required |
4. Eligibility windows and growth years
| Incorporated | Must register with NBR by | Growth years |
|---|---|---|
| Before 1 July 2017 | Not eligible | None |
| 1 July 2017 – 30 June 2023 | 30 June 2024 | 1 July 2024 – 30 June 2027 (3 years) |
| On or after 1 July 2023 | 30 June of the year after incorporation | 5 years from the end of the incorporation year |
For the 2017–2023 group, growth years end on 30 June 2027, so less than a year of benefit remains. Newer companies face a short registration window. Confirm with your adviser whether "year" means income year or calendar year before relying on a date.
5. How to register for the startup sandbox with NBR
- Apply to the Member (Tax Appeal & Exemption), NBR, with: (a) RJSC certificate of incorporation and MOA; (b) a description of the startup's activities; (c) written consent to give the tax authority read-only access to the ERP, accounting software or ledgers.
- NBR review: NBR examines the application within 60 days.
- Certificate: NBR issues a Startup Sandbox Registration Certificate. If NBR does not decide within 60 days, the application is deemed approved. Keep the receipt and filing date as proof.
6. Cancellation and digital access
NBR may cancel registration for good cause after a fair hearing. If it finds false information or obstruction of digital access, it issues a show-cause notice with 60 days to reply, then hears the startup's representative and cancels only by written order. Before giving consent, set up a separate read-only user role, ring-fence customers' personal data and keep books current. Our accounting services can prepare your ledgers for access.
7. What it means for foreign-owned startups
The definition requires incorporation under the Companies Act 1994; it does not mention the nationality of shareholders. A foreign-owned private limited company registered with RJSC can therefore be within scope if it meets the turnover and innovation tests, subject to NBR's review. A branch or liaison office of a foreign company is not incorporated under the Act and falls outside the definition. Investors planning a Bangladesh tech subsidiary should time incorporation and the NBR filing together. See our FDI company incorporation service, our guide on how to invest in Bangladesh and our corporate tax advisory.
8. Startup sandbox FAQ
Where do I apply for the startup sandbox?
To the Member (Tax Appeal & Exemption), National Board of Revenue, with the RJSC certificate, MOA, activity description and read-only access consent.
How long does NBR take to decide?
60 days from receipt. If NBR does not decide in that time, the application is deemed approved.
What is the minimum tax for a registered startup?
0.1% of turnover under section 163(5) during the growth years.
Can a sole proprietorship or partnership join?
No. Only a company incorporated under the Companies Act 1994 qualifies.
Can registration be cancelled?
Yes, for false information or obstructing digital access, after a show-cause notice and hearing, by written order.
Need help with startup sandbox registration? / স্যান্ডবক্স নিবন্ধনে সহায়তা
VATax Advisory & Co. checks eligibility, drafts the innovation description, prepares the NBR application and read-only access consent, and tracks the 60-day decision for local and foreign-owned startups. যোগ্যতা যাচাই থেকে সনদ পর্যন্ত আমরা পাশে আছি।
Related guides / সম্পর্কিত লেখা
- Invest in Bangladesh: investor guide
- Companies Act amendment
- Income tax return deadline 2026-27
- PSR certificate guide
Sources: NBR Tax Policy Wing instruction, memo no. 08.01.0000.030.011.003.12/131, 28 October 2026; Income Tax Act 2023, Eighth Schedule, Part 2 (National Board of Revenue).
Disclaimer: This article is general information as of 29 October 2026, not legal or tax advice for your case. The Income Tax Act 2023 and NBR's original instruction prevail. / এই লেখা সাধারণ তথ্যের জন্য, আইনি বা কর পরামর্শ নয়; আয়কর আইন ২০২৩ ও এনবিআর-এর মূল নির্দেশনাই চূড়ান্ত।

