জাতীয় রাজস্ব বোর্ড (এনবিআর) অনলাইনে পণ্য বিক্রয় সেবার ক্ষেত্রে মূল্য সংযোজন কর (মূসক/ভ্যাট) আদায় নিয়ে নতুন দিক-নির্দেশনা দিয়েছে। আদেশটি হলো সাধারণ আদেশ নং-০৫/মূসক/২০২৬, তারিখ ২৪ জ্যৈষ্ঠ ১৪৩৩ বঙ্গাব্দ / ৭ জুন ২০২৬ খ্রিষ্টাব্দ। ই-কমার্স প্রতিষ্ঠান, অনলাইন শপ, মার্কেটপ্লেস এবং ফেসবুক বা ওয়েবসাইটভিত্তিক বিক্রেতাদের জন্য আদেশটি খুবই গুরুত্বপূর্ণ। এই লেখায় আদেশের মূল বিষয়গুলো সহজ ভাষায় ব্যাখ্যা করা হলো।
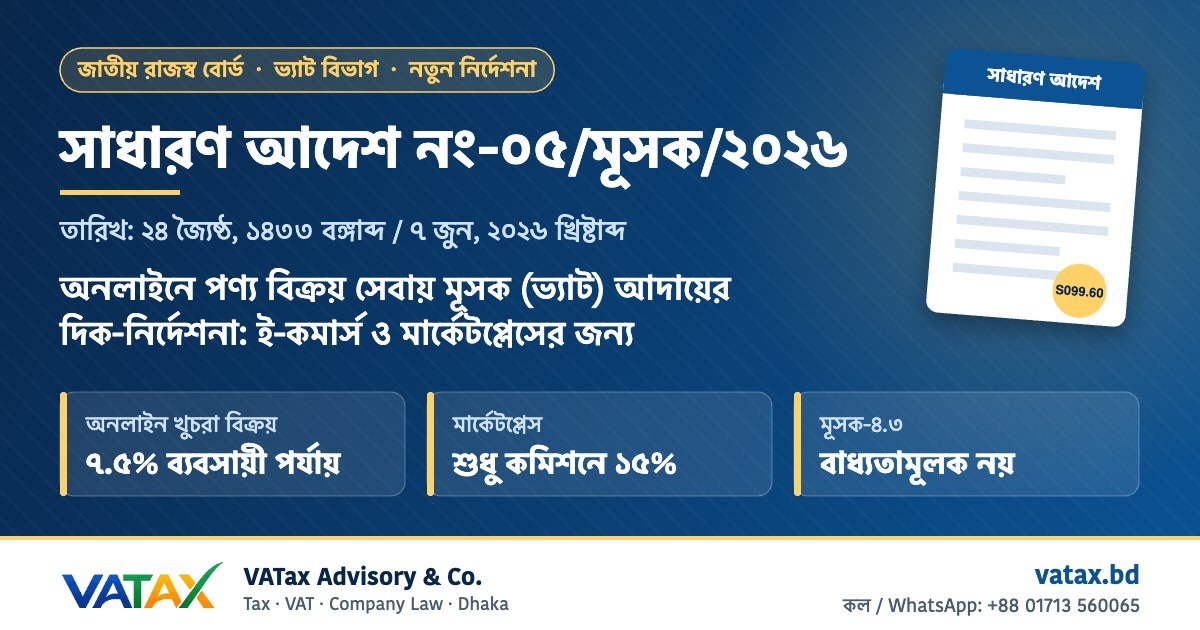
এক নজরে: সাধারণ আদেশ নং-০৫/মূসক/২০২৬
- জারিকারী: জাতীয় রাজস্ব বোর্ড, ভ্যাট বিভাগ, ঢাকা
- তারিখ: ৭ জুন ২০২৬ (২৪ জ্যৈষ্ঠ ১৪৩৩)
- সেবার কোড: S099.60 – অনলাইনে পণ্য বিক্রয়
- ক্ষমতার উৎস: মূসক ও সম্পূরক শুল্ক বিধিমালা, ২০১৬-এর বিধি ১১৮ক
- রহিত: ব্যাখ্যাপত্র নং-০২/মূসক/২০১৯, তারিখ ২২ সেপ্টেম্বর ২০১৯
আদেশের পটভূমি: “অনলাইনে পণ্য বিক্রয়” বলতে কী বোঝায়?
মূল্য সংযোজন কর ও সম্পূরক শুল্ক আইন, ২০১২-এর ধারা ৩২ক-এর ক্ষমতাবলে এনবিআর আগেই প্রজ্ঞাপন এসআরও নং-১৮৬-আইন/২০১৯/৪৩-মূসক (১৩ জুন ২০১৯) জারি করেছিল। সেখানে সেবার কোড S099.60-এর আওতায় “অনলাইনে পণ্য বিক্রয়” সেবার ব্যাখ্যা দেওয়া হয়। সেই ব্যাখ্যা অনুযায়ী এই সেবা দুই ধরনের।
১. অনলাইন খুচরা বিক্রয় (Online Retail)
ইলেকট্রনিক নেটওয়ার্কের মাধ্যমে এমন পণ্য বা সেবা বিক্রি, যা বিক্রেতা আগেই কোনো উৎপাদনকারী, সেবা প্রদানকারী বা ব্যবসায়ীর কাছ থেকে মূসক পরিশোধ করে কিনেছেন। বিক্রেতা পণ্যটি মূসকসহ সরবরাহ করেন, এবং তাঁর নিজস্ব কোনো বিক্রয়কেন্দ্র (শোরুম) থাকে না।
২. মার্কেটপ্লেস (Marketplace)
একটি ডিজিটাল কমার্স প্ল্যাটফর্ম, যেখানে এক বা একাধিক বিক্রেতা তাঁদের পণ্য বা সেবার তথ্য তুলে ধরেন এবং প্ল্যাটফর্মের মাধ্যমে সরবরাহ হয়। মার্কেটপ্লেস পরিচালনাকারী নিজে কোনো পণ্য কেনেন বা বেচেন না, এবং তাঁর কোনো বিক্রয়কেন্দ্রও থাকে না।
অনলাইন খুচরা বিক্রয়কারী প্রতিষ্ঠানের জন্য ভ্যাটের নিয়ম
- দ্বৈত কর নয়: মূসক (এবং প্রযোজ্য ক্ষেত্রে সম্পূরক শুল্ক) পরিশোধ করে কেনা পণ্য একই মূল্যে ভোক্তার কাছে বিক্রি করলে পুরো পণ্যমূল্যের ওপর আবার মূসক দিতে হবে না।
- প্রমাণক সংরক্ষণ বাধ্যতামূলক: কর পরিশোধের প্রমাণ হিসেবে মূসক চালানপত্র বা ট্রেজারি চালানের কপি প্রতিষ্ঠানের কাছে রাখতে হবে।
- ব্যবসায়ী পর্যায়ের হার ৭.৫%: আইনের তৃতীয় তফসিলের অনুচ্ছেদ (৩) অনুযায়ী ব্যবসায়ী পর্যায়ের মূসক হার ৭.৫%, যা অনলাইন খুচরা বিক্রয়কারীর ক্ষেত্রেও প্রযোজ্য।
- ১৫% হারের বিকল্প: ধারা ১৫ অনুযায়ী নিবন্ধিত ব্যক্তি চাইলে হ্রাসকৃত হারের বদলে নির্ধারিত পদ্ধতিতে ১৫% হারে মূসক দিতে পারেন।
- মূসক-৪.৩ দাখিল বাধ্যতামূলক নয়: সাধারণভাবে ধারা ৩২(৫) ও বিধি ২১ অনুযায়ী উপকরণ-উৎপাদ সহগ ঘোষণা (মূসক-৪.৩) দাখিল করতে হয়। কিন্তু অনলাইন খুচরা বিক্রেতার পণ্যের সংখ্যা অনেক বেশি হওয়ায় এনবিআর জানিয়েছে, তাঁদের জন্য মূসক-৪.৩ দাখিল বাধ্যতামূলক নয়।
মার্কেটপ্লেস প্রতিষ্ঠানের জন্য ভ্যাটের নিয়ম
- শুধু কমিশনের ওপর ১৫% মূসক: মার্কেটপ্লেসের কাছে পণ্যের মালিকানা যায় না। তাই শুধু প্রাপ্ত সেবামূল্য বা কমিশন ফি-র ওপর ১৫% হারে মূসক দিতে হবে।
- অব্যাহতিপ্রাপ্ত পণ্যেও কমিশনে মূসক: শাকসবজি, মাছ, চাল, ডাল, মাংসের মতো প্রথম তফসিলভুক্ত অব্যাহতিপ্রাপ্ত পণ্য পৌঁছে দিয়ে সেবামূল্য পেলেও সেই সেবামূল্যের ওপর ১৫% মূসক প্রযোজ্য।
- চালান সংরক্ষণের বাধ্যবাধকতা নেই: মার্কেটপ্লেস নিজে কেনাবেচা করে না, তাই মূসক চালানপত্র বা ট্রেজারি চালানের কপি রাখার বাধ্যবাধকতা নেই।
- তথ্য প্রদানে বাধ্য: সংশ্লিষ্ট মূসক কর্মকর্তা চাইলে প্ল্যাটফর্মের ক্রেতা ও বিক্রেতার লেনদেনের তথ্য দিতে মার্কেটপ্লেস পরিচালনাকারী আইনত বাধ্য।
অনলাইন খুচরা বিক্রয় বনাম মার্কেটপ্লেস: তুলনামূলক সারণি
| বিষয় | অনলাইন খুচরা বিক্রয় | মার্কেটপ্লেস |
|---|---|---|
| পণ্যের মালিকানা | বিক্রেতা নিজে কিনে বিক্রি করেন | মালিকানা হস্তান্তর হয় না, শুধু মাধ্যম |
| মূসক হার | ব্যবসায়ী পর্যায়ে ৭.৫% (অথবা ধারা ১৫ অনুযায়ী ১৫%) | কমিশন বা সেবামূল্যের ওপর ১৫% |
| মূসক-পরিশোধিত পণ্য একই দামে বিক্রি | পুরো মূল্যে আবার মূসক নয় | প্রযোজ্য নয় |
| চালানপত্র বা ট্রেজারি চালান সংরক্ষণ | বাধ্যতামূলক | বাধ্যবাধকতা নেই |
| মূসক-৪.৩ (মূল্য ঘোষণা) | বাধ্যতামূলক নয় | প্রযোজ্য নয় |
| লেনদেনের তথ্য প্রদান | সাধারণ বিধান অনুযায়ী | কর্মকর্তা চাইলে দিতে বাধ্য |
গুরুত্বপূর্ণ শর্ত: সংগ্রহ পর্যায়ে মূসক না দেওয়া থাকলে
আদেশে বলা হয়েছে, পণ্য করযোগ্য হোক বা অব্যাহতিপ্রাপ্ত, “অনলাইনে পণ্য বিক্রয়” সেবাটি নিজে অব্যাহতিপ্রাপ্ত নয়। তাই সেবামূল্যের বিপরীতে প্রাপ্ত কমিশনের ওপর ১৫% মূসক প্রযোজ্য।
তবে একটি শর্ত আছে। অনলাইন বিক্রেতা যে পণ্য বা সেবা সংগ্রহ করেছেন, সংগ্রহের সময় তার প্রযোজ্য মূসক পরিশোধ করা না হয়ে থাকলে, ক্রেতার দেওয়া পুরো মূল্যের ওপর (পণ্যের দাম ও অনলাইন সার্ভিস চার্জ মিলিয়ে) সংশ্লিষ্ট পণ্য বা সেবার জন্য প্রযোজ্য হারে মূসক দিতে হবে। তাই সরবরাহকারীর কাছ থেকে কেনার সময় সঠিক মূসক চালানপত্র (মূসক-৬.৩) নেওয়া অত্যন্ত জরুরি।
ই-কমার্স ব্যবসায়ীদের এখন যা করণীয়
- ব্যবসার ধরন ঠিক করুন: আপনি নিজে পণ্য কিনে বিক্রি করেন (খুচরা), নাকি অন্য বিক্রেতাদের প্ল্যাটফর্ম দেন (মার্কেটপ্লেস)? দুটোই করলে হিসাব আলাদা রাখুন।
- BIN নিবন্ধন হালনাগাদ করুন: সেবা কোড S099.60 সঠিকভাবে উল্লেখ আছে কি না যাচাই করুন। নতুন হলে BIN সার্টিফিকেট ও ভ্যাট নিবন্ধন নিন।
- ক্রয়ের প্রমাণক সংরক্ষণ করুন: সরবরাহকারীর মূসক চালানপত্র ও ট্রেজারি চালানের কপি গুছিয়ে রাখুন।
- কমিশন আলাদা দেখান: মার্কেটপ্লেস হলে কমিশন বা সার্ভিস ফি-র হিসাব ও মূসক আলাদাভাবে হিসাব করুন।
- মাসিক রিটার্ন সঠিকভাবে দিন: মূসক ৯.১ অনলাইন রিটার্ন সময়মতো দাখিল করুন এবং প্রযোজ্য উপকরণ কর রেয়াত সঠিকভাবে নিন।
সচরাচর জিজ্ঞাসা (FAQ)
সাধারণ আদেশ নং-০৫/মূসক/২০২৬ কবে জারি হয়েছে?
জাতীয় রাজস্ব বোর্ড আদেশটি জারি করেছে ২৪ জ্যৈষ্ঠ ১৪৩৩ বঙ্গাব্দ, অর্থাৎ ৭ জুন ২০২৬ খ্রিষ্টাব্দে।
মার্কেটপ্লেসকে কি পুরো বিক্রয়মূল্যের ওপর ভ্যাট দিতে হবে?
না। মার্কেটপ্লেস শুধু প্রাপ্ত কমিশন বা সেবামূল্যের ওপর ১৫% হারে মূসক দেবে।
অনলাইন খুচরা বিক্রেতাকে কি মূসক-৪.৩ জমা দিতে হবে?
না। এই আদেশ অনুযায়ী অনলাইনে পণ্য বিক্রয় সেবার ক্ষেত্রে অনলাইন খুচরা বিক্রয়কারী প্রতিষ্ঠানের জন্য মূসক-৪.৩ দাখিল বাধ্যতামূলক নয়।
শাকসবজি বা চালের মতো ভ্যাটমুক্ত পণ্য অনলাইনে বিক্রি করলেও কি ভ্যাট দিতে হবে?
পণ্যটি ভ্যাটমুক্ত থাকবে, তবে অনলাইন সেবার জন্য পাওয়া কমিশন বা সেবামূল্যের ওপর ১৫% মূসক দিতে হবে।
আগের কোন ব্যাখ্যাপত্র বাতিল হয়েছে?
ব্যাখ্যাপত্র নং-০২/মূসক/২০১৯, তারিখ ২২ সেপ্টেম্বর ২০১৯, এই আদেশের মাধ্যমে রহিত করা হয়েছে।
আইনজীবীর পর্যবেক্ষণ
আদেশের অনুচ্ছেদ ২খ-তে অনলাইন খুচরা বিক্রেতার জন্য ব্যবসায়ী পর্যায়ের ৭.৫% হারের কথা বলা হয়েছে। আবার অনুচ্ছেদ ৪-এ “অনলাইনে পণ্য বিক্রয়কারী প্রতিষ্ঠানসমূহ” কমিশনের ওপর ১৫% হারে মূসক দেবে বলা হয়েছে। কোন লেনদেনে কোন হার প্রযোজ্য, তা ব্যবসার কাঠামো ও চুক্তির ওপর নির্ভর করবে। তাই নিজের প্রতিষ্ঠানের জন্য সঠিক হার ও পদ্ধতি নির্ধারণে পেশাদার পরামর্শ নেওয়া উচিত।
ই-কমার্স ভ্যাট নিয়ে সাহায্য দরকার?
VATax Advisory & Co. অনলাইন শপ, মার্কেটপ্লেস ও বিদেশি মালিকানাধীন ই-কমার্স প্রতিষ্ঠানের BIN নিবন্ধন, মাসিক ভ্যাট রিটার্ন, কমিশনের ভ্যাট হিসাব ও নিয়মিত কমপ্লায়েন্সে সহায়তা করে।
📞 কল / WhatsApp: +88 01713 560065 · মাসিক কমপ্লায়েন্স রিটেইনার · যোগাযোগ করুন
সূত্র: জাতীয় রাজস্ব বোর্ড, ভ্যাট বিভাগ, সাধারণ আদেশ নং-০৫/মূসক/২০২৬, তারিখ ৭ জুন ২০২৬। এই লেখা সাধারণ তথ্যের জন্য। নির্দিষ্ট পরিস্থিতিতে আইনগত পরামর্শের বিকল্প নয়।

