Mushak 6.3 বা মূসক ৬.৩ হলো ভ্যাট নিবন্ধিত ব্যবসার কর চালানপত্র (tax invoice)। প্রতিটি করযোগ্য বিক্রয়ে এটি সঠিকভাবে না দিলে বিক্রেতার ১০ হাজার টাকা জরিমানা হতে পারে, আর ক্রেতা হারাতে পারেন উপকরণ কর রেয়াত। কোন ঘর পূরণ করতে হয়, কখন ইস্যু করতে হয়, রেয়াতের শর্ত কী এবং ২০২৬ সালের সংশোধনীতে কী বদলেছে—সহজ ভাষায় পুরো গাইড।
১. Mushak 6.3 কী এবং কেন জরুরি
মূল্য সংযোজন কর ও সম্পূরক শুল্ক আইন, ২০১২-এর ধারা ৫১ অনুযায়ী প্রত্যেক নিবন্ধিত বা তালিকাভুক্ত ব্যক্তি করযোগ্য সরবরাহের ওপর যে তারিখে কর প্রদেয় হয়, সেই তারিখে বা তার আগে বিধি দ্বারা নির্ধারিত পদ্ধতিতে একটি কর চালানপত্র জারি করবেন। মূসক বিধিমালা, ২০১৬-এ এই কর চালানপত্রের নির্ধারিত ফরমই হলো মূসক ৬.৩—ব্যবসায়ীরা যাকে সংক্ষেপে "ভ্যাট চালান" বা "সিক্স পয়েন্ট থ্রি" বলেন।
মূসক ৬.৩ শুধু একটি কাগজ নয়; এটি তিনটি কাজ একসঙ্গে করে:
- বিক্রেতার জন্য: কোন সরবরাহে কত উৎপাদ কর (output VAT) হয়েছে তার প্রমাণ, যা মাসিক দাখিলপত্রে (মূসক ৯.১) যায়।
- ক্রেতার জন্য: উপকরণ কর রেয়াত (input tax credit) দাবির প্রধান দলিল—ধারা ৪৬(৩)(খ) অনুযায়ী রিটার্ন দাখিলের সময় সরবরাহকারীর কর চালানপত্র দখলে রাখতে হয়।
- কর কর্তৃপক্ষের জন্য: অডিটে বিক্রয় ও ক্রয়ের হিসাব মিলিয়ে দেখার মূল সূত্র।
তাই একটি ভুল বা অসম্পূর্ণ কর চালানপত্রের দাম দুই দিকেই দিতে হয়—বিক্রেতা জরিমানার ঝুঁকিতে পড়েন, আর ক্রেতা রেয়াত হারান। নিচের অংশগুলো এই দুই ঝুঁকি এড়ানোর জন্যই সাজানো।
২. কে, কখন কর চালানপত্র দেবেন
ধারা ৫১-এর ভাষা স্পষ্ট: দায়িত্ব নিবন্ধিত বা তালিকাভুক্ত ব্যক্তির, আর সময়সীমা হলো কর প্রদেয় হওয়ার তারিখে বা তার আগে। বাস্তবে এর মানে—পণ্য সরবরাহ বা সেবা প্রদানের সময়ই মূসক ৬.৩ ইস্যু করা নিরাপদ; পরে "সময় পেলে বানিয়ে দেব" পদ্ধতি আইনসম্মত নয়।
| পরিস্থিতি | কী করবেন |
|---|---|
| করযোগ্য পণ্য বিক্রয় (উৎপাদক বা ব্যবসায়ী) | সরবরাহের সময় মূসক ৬.৩; পরিবহন হলে চালানে গন্তব্য ও যানবাহনের তথ্য দিন |
| করযোগ্য সেবা প্রদান | সেবা প্রদান বা বিল করার সময় মূসক ৬.৩ |
| অব্যাহতিপ্রাপ্ত পণ্য বা সেবা | ধারা ৮৫(১)(ণ) অনুযায়ী ধারা ৫১, ৫৩, ৫৪, ৬৪ ও ১০৭-এর বিধান মানতে হয়; না মানলে ২৫,০০০ টাকা জরিমানা |
| সরবরাহের পর মূল্য পরিবর্তন বা পণ্য ফেরত | নতুন চালান নয়—ক্রেডিট নোট (মূসক ৬.৭) বা ডেবিট নোট (মূসক ৬.৮) |
| ক্রেতা উৎসে ভ্যাট কর্তনকারী সত্তা | বিক্রেতা মূসক ৬.৩ দেবেন; ক্রেতা উৎসে কর কর্তন সনদ (মূসক ৬.৬) দেবেন |
৩. মূসক ৬.৩-এ যেসব তথ্য থাকতেই হবে
আইনের সবচেয়ে কঠোর শর্তটি এসেছে ধারা ৪৬(১)(চ) থেকে: কর চালানপত্রে ক্রেতা ও বিক্রেতা উভয়ের নাম, ঠিকানা ও নিবন্ধন নম্বর (BIN) না থাকলে ক্রেতা উপকরণ কর রেয়াত পাবেন না। এর সঙ্গে নির্ধারিত ফরমে সাধারণত নিচের ঘরগুলো থাকে:
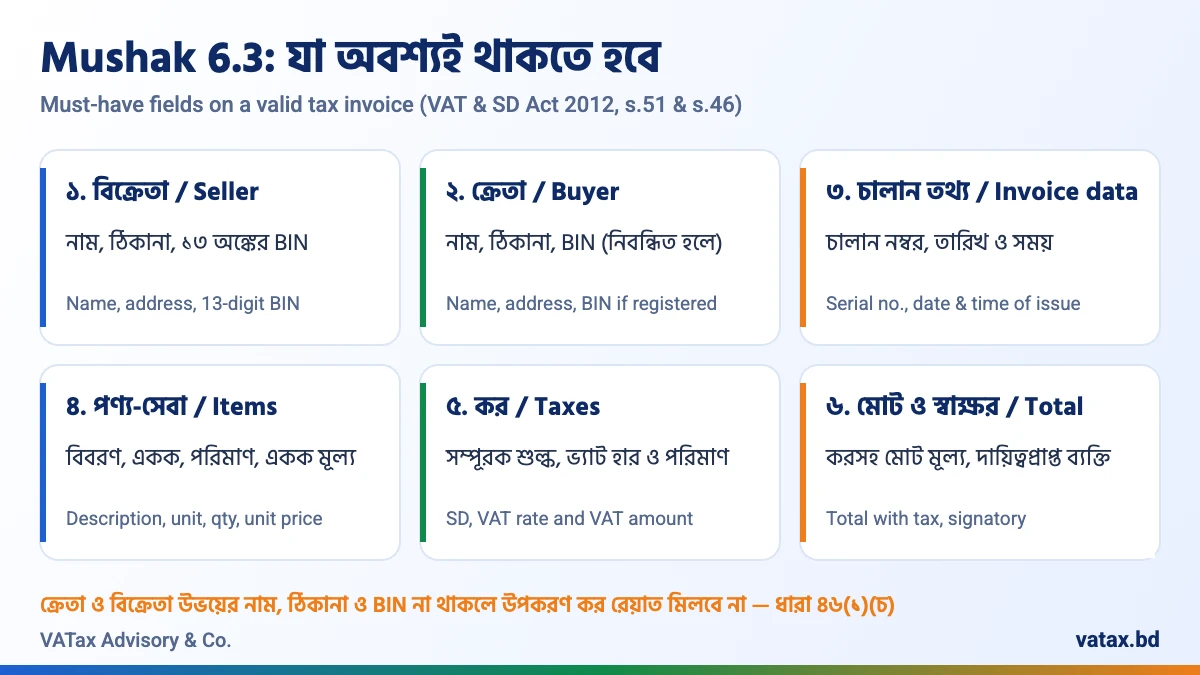
| অংশ | যা লিখবেন | সতর্কতা |
|---|---|---|
| বিক্রেতা | নিবন্ধিত নাম, BIN, নিবন্ধিত ঠিকানা | BIN সনদের নামের সঙ্গে হুবহু মিল রাখুন |
| ক্রেতা | নাম, ঠিকানা, BIN (নিবন্ধিত হলে) | BIN ছাড়া চালানে ক্রেতা রেয়াত পাবেন না |
| চালান | ক্রমিক নম্বর, ইস্যুর তারিখ ও সময় | নম্বর ভাঙবেন না, পুনঃব্যবহার করবেন না |
| পরিবহন | গন্তব্য, যানবাহনের ধরন ও নম্বর (পণ্যের ক্ষেত্রে) | চেকপোস্টে চালান পণ্যের সঙ্গে থাকা উচিত |
| পণ্য/সেবা | বিবরণ, একক, পরিমাণ, একক মূল্য, মোট মূল্য | "বিবিধ পণ্য" জাতীয় অস্পষ্ট বিবরণ নয় |
| কর | সম্পূরক শুল্ক (যদি থাকে), ভ্যাটের হার ও পরিমাণ | হার আপনার পণ্যের প্রযোজ্য হারের সঙ্গে মিলিয়ে নিন |
| মোট ও স্বাক্ষর | সব করসহ মূল্য, দায়িত্বপ্রাপ্ত ব্যক্তির নাম ও পদবি | সফটওয়্যারে ইস্যু হলে ব্যবহারকারীর লগ রাখুন |
৪. হিসাবের উদাহরণ: সম্পূরক শুল্কসহ কর চালানপত্র
ধরুন একজন উৎপাদক এমন একটি পণ্য সরবরাহ করছেন যাতে ১০% সম্পূরক শুল্ক ও ১৫% ভ্যাট প্রযোজ্য। ভ্যাট হিসাব হয় সম্পূরক শুল্কসহ মূল্যের ওপর:
| ধাপ | হিসাব | টাকা |
|---|---|---|
| সরবরাহ মূল্য | — | ১,০০,০০০ |
| সম্পূরক শুল্ক | ১,০০,০০০ × ১০% | ১০,০০০ |
| ভ্যাট আরোপযোগ্য মূল্য | ১,০০,০০০ + ১০,০০০ | ১,১০,০০০ |
| ভ্যাট | ১,১০,০০০ × ১৫% | ১৬,৫০০ |
| চালানের মোট মূল্য | ১,১০,০০০ + ১৬,৫০০ | ১,২৬,৫০০ |
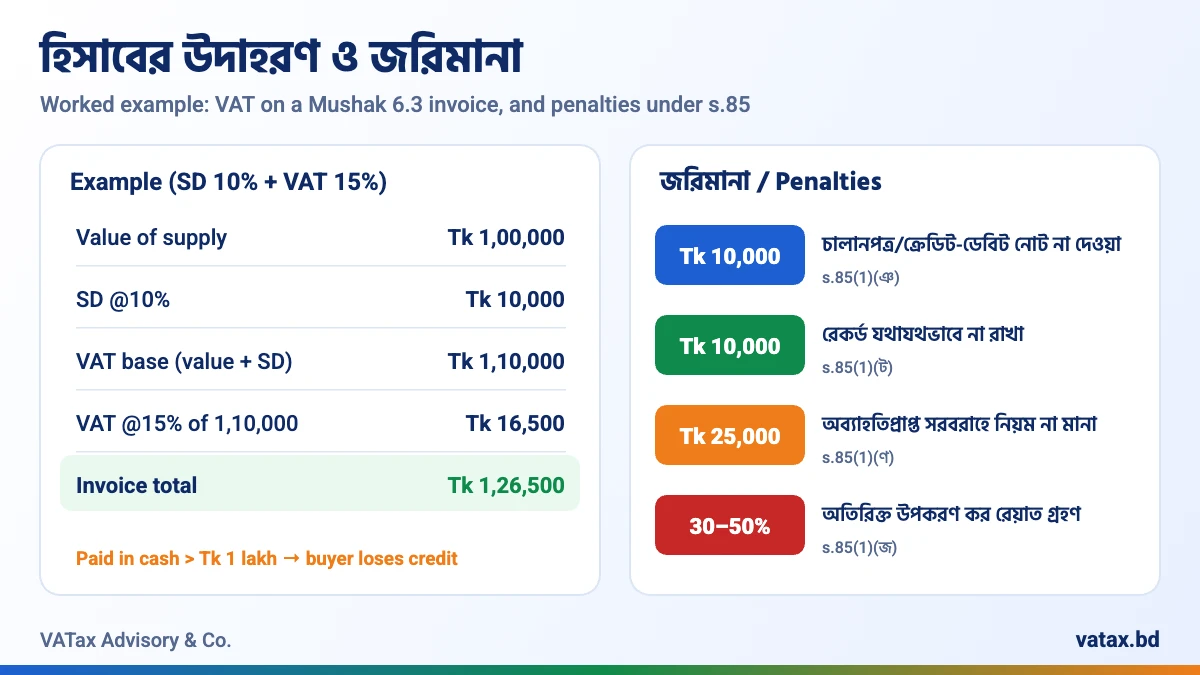
এবার ক্রেতার দিক থেকে দেখুন। সরবরাহ মূল্য ১ লাখ টাকার বেশি (মোট ১,২৬,৫০০ টাকা)। ক্রেতা যদি পুরো টাকা নগদে দেন, তাহলে ধারা ৪৬(১)(ক) অনুযায়ী তিনি এই চালানের ১৬,৫০০ টাকা উপকরণ কর রেয়াত নিতে পারবেন না—চালান যতই নিখুঁত হোক। ব্যাংক বা মোবাইল ব্যাংকিংয়ে পরিশোধ করলে রেয়াতের পথ খোলা থাকে (একই মালিকানাধীন নিবন্ধিত প্রতিষ্ঠানের মধ্যে কেনাবেচা এই শর্তের বাইরে)। আর সম্পূরক শুল্কের ১০,০০০ টাকা রেয়াতযোগ্য নয় (ধারা ৪৬(১)(ট))।
৫. ক্রেতার উপকরণ কর রেয়াত: কর চালানপত্রের ৪টি শর্ত
ক্রেতা হিসেবে আপনি যে মূসক ৬.৩ পান, সেটিই আপনার রেয়াতের টিকিট। ধারা ৪৬ অনুযায়ী অন্তত এই চারটি শর্ত পূরণ হতে হবে:
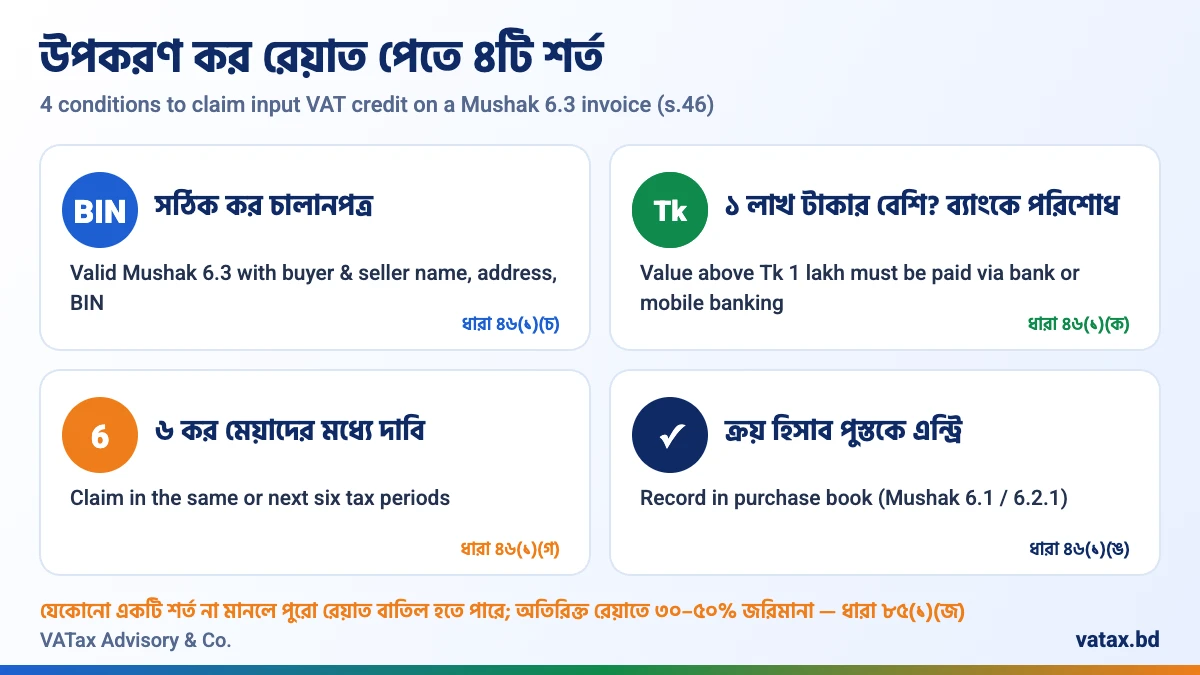
- সঠিক কর চালানপত্র: ক্রেতা ও বিক্রেতা উভয়ের নাম, ঠিকানা ও BIN থাকতে হবে [ধারা ৪৬(১)(চ)]।
- ব্যাংকিং চ্যানেলে পরিশোধ: সরবরাহ মূল্য ১ লাখ টাকার বেশি হলে পুরো মূল্য ব্যাংক বা মোবাইল ব্যাংকিংয়ে দিতে হবে [ধারা ৪৬(১)(ক)]।
- সময়মতো দাবি: যে কর মেয়াদে চালান বা পণ্য ঘোষণায় উপকরণ কেনা হয়েছে, সেই মেয়াদে বা পরবর্তী ছয়টি কর মেয়াদের মধ্যে রেয়াত নিতে হবে। অর্থ (২০২৫-২০২৬ অর্থ বৎসর) আইন, ২০২৬ এই সীমা চার থেকে ছয় কর মেয়াদে বাড়িয়েছে [ধারা ৪৬(১)(গ)]।
- হিসাব পুস্তকে এন্ট্রি: ক্রয়টি ক্রয় হিসাব পুস্তক (মূসক ৬.১) বা ক্রয়-বিক্রয় হিসাব পুস্তকে (মূসক ৬.২.১) তুলতে হবে [ধারা ৪৬(১)(ঙ)]।
এর বাইরেও কিছু ক্ষেত্রে চালান থাকলেও রেয়াত মেলে না—যেমন যাত্রীবাহী যানবাহন ও এর মেরামত (যানবাহন ব্যবসা বা পরিবহন সেবা ছাড়া), চিত্তবিনোদন, ক্লাবের সদস্যপদ [ধারা ৪৬(২)], অব্যাহতিপ্রাপ্ত পণ্য বা সেবায় ব্যবহৃত উপকরণ, এবং রপ্তানি ছাড়া ১৫%-এর কম হারে বা সুনির্দিষ্ট করে সরবরাহ করা পণ্য-সেবার উপকরণ। গ্যাস, পানি, বিদ্যুৎ, ব্যাংক, বীমা, বন্দর ও টেলিফোনের বিলকে আইন নিজেই চালানপত্র হিসেবে গণ্য করে [ধারা ৪৬(৩)(ঙ)]। রেয়াতের পুরো নিয়ম জানতে পড়ুন আমাদের উপকরণ কর রেয়াত গাইড।
৬. সংশ্লিষ্ট অন্য ফরম: ৬.৬, ৬.৭ ও ৬.৮
মূসক ৬.৬
- উৎসে কর কর্তন সনদপত্র
- উৎসে ভ্যাট কাটলে ক্রেতা দেন (ধারা ৫৩)
- বিক্রেতা এটি দিয়ে হ্রাসকারী সমন্বয় নেন
মূসক ৬.৭
- ক্রেডিট নোট
- পণ্য ফেরত বা মূল্য কমলে (ধারা ৫২)
- মূল মূসক ৬.৩-এর নম্বর উল্লেখ করুন
মূসক ৬.৮
- ডেবিট নোট
- সরবরাহের পর মূল্য বাড়লে (ধারা ৫২)
- অতিরিক্ত ভ্যাট দাখিলপত্রে দেখান
উৎসে ভ্যাট কোন সেবায় কত হারে কাটতে হয়, তা দেখতে পারেন আমাদের TDS ও VDS রেট চার্ট ২০২৬-২৭-এ। চালানের তথ্য প্রতি মাসে দাখিলপত্রে যায়; নতুন সময়সীমা জানতে পড়ুন মাসিক ভ্যাট রিটার্ন: ১৫ দিনের নিয়ম।
৭. জরিমানা ও ঝুঁকি
| ব্যর্থতা | জরিমানা | ধারা |
|---|---|---|
| কর চালানপত্র, ক্রেডিট নোট, ডেবিট নোট বা উৎসে কর কর্তন সনদ না দেওয়া | ১০,০০০ টাকা | ৮৫(১)(ঞ) |
| রেকর্ডপত্র নির্ধারিত পদ্ধতিতে সংরক্ষণ না করা | ১০,০০০ টাকা | ৮৫(১)(ট) |
| অব্যাহতিপ্রাপ্ত সরবরাহে ধারা ৫১, ৫৩, ৫৪, ৬৪ ও ১০৭ না মানা | ২৫,০০০ টাকা | ৮৫(১)(ণ) |
| দাখিলপত্রে উৎপাদ কর বাদ দেওয়া | বাদ পড়া করের অন্যূন অর্ধেক, অনূর্ধ্ব সমপরিমাণ | ৮৫(১)(ছ) |
| প্রাপ্যের চেয়ে বেশি রেয়াত নেওয়া | অতিরিক্ত রেয়াতের ৩০%–৫০% | ৮৫(১)(জ) |
জরিমানা ভ্যাট, সম্পূরক শুল্ক ও সুদের অতিরিক্ত হিসেবে প্রদেয় [ধারা ৮৫(৫)]। তবে দুটি সুরক্ষাও আছে: জরিমানা আরোপের আগে কর্মকর্তাকে শুনানির সুযোগ দিতে হয় [ধারা ৮৫(৪)], আর ভুলবশত বা ভুল ব্যাখ্যার কারণে কম কর দিলে বা বেশি রেয়াত নিলে পরে সুদসহ চূড়ান্ত কর পরিশোধ করলে জরিমানা আরোপ করা যায় না [ধারা ৮৫(২ক)]। মূসক সফটওয়্যারে ডাটা ট্যাম্পারিংয়ের মাধ্যমে কর ফাঁকি ধরা পড়লে সফটওয়্যার সরবরাহকারী ও ব্যবহারকারী উভয়ের জরিমানা পরিহারকৃত করের সমপরিমাণ থেকে দ্বিগুণ পর্যন্ত হতে পারে [ধারা ৮৫(১)(থ)]।
৮. মূসক ৬.৩ নিয়ে ৭টি সাধারণ ভুল
- ক্রেতার BIN না লেখা বা ভুল BIN লেখা—ক্রেতার পুরো রেয়াত ঝুঁকিতে পড়ে।
- মাস শেষে একসঙ্গে চালান তৈরি করা—ধারা ৫১-এর সময়সীমা লঙ্ঘন।
- চালানের ক্রমিক নম্বরে ফাঁক রাখা বা বাতিল চালান মুছে ফেলা—অডিটে গোপন বিক্রয় সন্দেহ তৈরি হয়।
- পণ্য ফেরত হলে ক্রেডিট নোট না দিয়ে পুরোনো চালান "এডিট" করা।
- ১ লাখ টাকার বেশি কেনাকাটা নগদে পরিশোধ করে রেয়াত দাবি করা।
- আমদানি করা পণ্যের চালানে পণ্য ঘোষণা নম্বর না দেওয়া।
- ৫ বছরের আগেই কাগজ বা সফটওয়্যারের ডাটা মুছে ফেলা।
৯. ব্যবসায়ীদের এখনই যা করা উচিত
- আপনার কর চালানপত্রের টেমপ্লেট বা সফটওয়্যার আউটপুট ওপরের টেবিলের সঙ্গে মিলিয়ে দেখুন।
- প্রতিটি নিয়মিত ক্রেতার সঠিক BIN, নাম ও ঠিকানার একটি মাস্টার তালিকা রাখুন।
- বিক্রয় বিভাগকে নির্দেশ দিন: পণ্য ছাড়ার সময়ই মূসক ৬.৩ ইস্যু হবে।
- ক্রয়ের ক্ষেত্রে ১ লাখ টাকার বেশি সব বিল ব্যাংক বা মোবাইল ব্যাংকিংয়ে দিন এবং প্রমাণ সংরক্ষণ করুন।
- প্রতি মাসে রিটার্নের আগে অদাবিকৃত চালান খুঁজে দেখুন—৬ কর মেয়াদ পার হলে রেয়াত হারাবেন।
- চালান, ক্রেডিট-ডেবিট নোট ও মূসক ৬.৬ কমপক্ষে ৫ বছর সংরক্ষণ করুন; অনিষ্পন্ন মামলা থাকলে নিষ্পত্তি পর্যন্ত [ধারা ১০৭]। ২০২৬ সাল থেকে ERP বা বোর্ড নির্ধারিত মূসক সফটওয়্যারে সার্ভারে রাখা রেকর্ড আইনগত প্রমাণ হিসেবে গণ্য হয় [ধারা ১০৭(২ক)]।
নতুন ব্যবসা হলে আগে BIN নিবন্ধন সম্পন্ন করুন; উৎপাদক হলে প্রথম সরবরাহের আগে মূসক ৪.৩ মূল্য ঘোষণা দিন, কারণ সহগে ঘোষিত নয় এমন উপকরণের রেয়াতও আটকে যেতে পারে।
১০. সাধারণ প্রশ্নোত্তর
Mushak 6.3 কি হাতে লেখা যায়?
অনিবন্ধিত সাধারণ ক্রেতাকেও কি মূসক ৬.৩ দিতে হয়?
চালানে ভুল হলে কী করব?
রেয়াত নিতে কত সময় পাব?
মূসক ৬.৩ না দিলে জরিমানা কত?
কর চালানপত্র কত বছর রাখতে হবে?
Mushak 6.3 is the tax invoice every VAT-registered business in Bangladesh must issue on a taxable supply. Get it wrong and the seller risks a Tk 10,000 penalty while the buyer can lose input tax credit. Here is what the form must show, when to issue it, the four conditions for input credit, and what the 2026 amendments changed.
1. What is the Mushak 6.3 tax invoice?
Section 51 of the Value Added Tax and Supplementary Duty Act 2012 requires every registered or enlisted person to issue a tax invoice, in the manner set by the rules, on or before the date on which tax becomes payable on a taxable supply. The prescribed form under the VAT and SD Rules 2016 is Mushak 6.3, often called the "VAT challan".
The form does three jobs at once. For the seller it records output VAT that flows into the monthly return (Mushak 9.1). For the buyer it is the core document for input tax credit: section 46(3)(b) requires the buyer to hold the supplier's tax invoice when filing the return. For the VAT office it is the thread that links sales and purchase records during an audit.
2. Who issues it, and when
The duty sits with the registered or enlisted person, and the deadline is on or before the date tax becomes payable. In practice, issue the invoice when goods leave your premises or when you bill for a service. Preparing invoices in bulk at month end does not meet section 51.
| Situation | What to do |
|---|---|
| Taxable sale of goods | Issue Mushak 6.3 at supply; for transport, show destination and vehicle details |
| Taxable service | Issue Mushak 6.3 when the service is supplied or billed |
| Exempt goods or services | Sections 51, 53, 54, 64 and 107 still apply; failure costs Tk 25,000 under s.85(1) |
| Price change or goods returned | Issue a credit note (Mushak 6.7) or debit note (Mushak 6.8), not a new invoice |
| Buyer is a VAT withholding entity | Seller issues Mushak 6.3; buyer issues the VDS certificate (Mushak 6.6) |
3. Mushak 6.3 required fields
The strictest rule comes from section 46(1): the buyer cannot take input credit if the tax invoice does not show the name, address and registration number (BIN) of both buyer and seller. The prescribed form also carries these fields:
| Part | What to enter | Watch out |
|---|---|---|
| Seller | Registered name, BIN, registered address | Match the BIN certificate exactly |
| Buyer | Name, address, BIN if registered | No BIN means no input credit for the buyer |
| Invoice | Serial number, date and time of issue | Never skip or reuse numbers |
| Transport | Destination, vehicle type and number (goods) | Keep the invoice with the goods in transit |
| Items | Description, unit, quantity, unit price, value | Avoid vague lines such as "sundry goods" |
| Taxes | SD if any, VAT rate and VAT amount | Check the rate that applies to your product |
| Total and signatory | Tax-inclusive total, name and designation | Keep user logs if issued from software |
4. Worked example: SD and VAT on one invoice
A manufacturer supplies goods worth Tk 1,00,000 that carry 10% supplementary duty (SD) and 15% VAT. VAT is charged on the value including SD:
| Step | Working | Tk |
|---|---|---|
| Value of supply | — | 1,00,000 |
| SD | 1,00,000 × 10% | 10,000 |
| Value for VAT | 1,00,000 + 10,000 | 1,10,000 |
| VAT | 1,10,000 × 15% | 16,500 |
| Invoice total | 1,10,000 + 16,500 | 1,26,500 |
The supply exceeds Tk 1 lakh. If the buyer pays in cash, section 46(1)(a) blocks the Tk 16,500 input credit no matter how perfect the invoice is. Payment through a bank or mobile financial service keeps the credit available (supplies between registered entities under the same ownership are outside this rule). The Tk 10,000 SD is never creditable as input tax.
5. Input tax credit: four conditions on the tax invoice
- Valid tax invoice: names, addresses and BINs of both buyer and seller.
- Banking channel: if the value of the supply exceeds Tk 1 lakh, pay the full amount through a bank or mobile banking.
- Claim in time: in the tax period of purchase or within the next six tax periods. The Finance (FY 2025-26) Act 2026 extended this from four periods.
- Book entry: record the purchase in the purchase book (Mushak 6.1) or purchase-sales book (Mushak 6.2.1).
Some purchases are blocked even with a valid invoice: passenger vehicles and their repairs (unless vehicles are your business), entertainment, club memberships, inputs for exempt supplies, and inputs for supplies taxed below 15% or at a specific rate (except exports). Utility, bank, insurance, port and telephone bills count as invoices by law. Read our full input VAT credit guide.
6. Related forms: 6.6, 6.7 and 6.8
Mushak 6.6 is the VDS certificate a withholding buyer issues (section 53); the seller uses it for a decreasing adjustment. Mushak 6.7 (credit note) and Mushak 6.8 (debit note) correct an invoice after supply under section 52; always quote the original Mushak 6.3 number. See our TDS and VDS rate chart 2026-27 and the monthly VAT return 15-day rule.
7. Penalties
| Failure | Penalty | Section |
|---|---|---|
| Not issuing a tax invoice, credit note, debit note or VDS certificate | Tk 10,000 | 85(1) |
| Not keeping records as prescribed | Tk 10,000 | 85(1) |
| Exempt supplies: not complying with ss.51, 53, 54, 64, 107 | Tk 25,000 | 85(1) |
| Output tax left out of the return | 50% to 100% of the tax omitted | 85(1) |
| Excess input credit taken | 30% to 50% of the excess | 85(1) |
Penalties are payable on top of VAT, SD and interest. Two safeguards help: the officer must give a hearing before imposing a penalty (s.85(4)), and no penalty applies where tax was short-paid or excess credit taken by mistake or misinterpretation and the final tax is later paid with interest (s.85(2A)).
8. Seven common Mushak 6.3 mistakes
- Missing or wrong buyer BIN.
- Issuing invoices in a batch at month end.
- Gaps in serial numbers or deleted cancelled invoices.
- Editing an old invoice instead of issuing a credit note.
- Paying more than Tk 1 lakh in cash and still claiming credit.
- No goods declaration number on invoices for imported goods.
- Deleting paper or software records before five years.
9. What businesses should do now
- Check your invoice template or software output against the field table above.
- Keep a verified master list of customer BINs, names and addresses.
- Issue Mushak 6.3 at dispatch, not later.
- Pay every purchase above Tk 1 lakh through a bank or mobile banking and keep proof.
- Before each return, look for unclaimed invoices; after six tax periods the credit is gone.
- Keep invoices, notes and VDS certificates for at least five years. Since 2026, records kept on a server in ERP or Board-specified VAT software are legally admissible (s.107(2A)).
New business? Complete BIN registration first. Manufacturers should file the Mushak 4.3 price declaration before the first supply.
10. FAQ
Can Mushak 6.3 be handwritten?
Do I issue Mushak 6.3 to unregistered consumers?
How do I correct a wrong invoice?
How long do I have to claim input credit?
What is the penalty for not issuing Mushak 6.3?
How long must tax invoices be kept?
Need your invoices checked? আপনার চালান কি ঠিক আছে?
VATax Advisory & Co. reviews your Mushak 6.3 template, purchase records and input credit claims, and fixes gaps before a VAT audit does. আপনার মূসক ৬.৩ টেমপ্লেট, ক্রয় রেকর্ড ও রেয়াত দাবি পর্যালোচনা করে অডিটের আগেই ঘাটতি ঠিক করে দিই।
Related VAT guides / আরও পড়ুন
- Input VAT credit guide
- Mushak 4.3 A to Z online guide
- Monthly VAT return: 15-day rule
- TDS & VDS rate chart 2026-27
- VAT registration in Bangladesh 2026
- Single 15% VAT rate by 2030
Sources: National Board of Revenue (NBR); Value Added Tax and Supplementary Duty Act 2012, sections 46, 51, 52, 53, 85 and 107, as amended up to the Finance Act 2026 and the Finance (FY 2025-26) Act 2026 (Laws of Bangladesh, bdlaws.minlaw.gov.bd); VAT and Supplementary Duty Rules 2016 (Mushak forms 6.1, 6.2.1, 6.3, 6.6, 6.7, 6.8). Disclaimer: general information, not legal advice. VAT rates and procedures change through law, rules, SROs and general orders; check the current position or consult a professional before acting.


মূসক ৬.৩ চালান নিয়ে সুন্দরভাবে বুঝিয়ে বলা হয়েছে। ভ্যাটের কাজ করেন, এমন অনেকেরই লেখাটি কাজে আসবে। ধন্যবাদ শেয়ার করার জন্য।