পরিবারের সদস্যকে জমি, ফ্ল্যাট বা বাড়ি দান অথবা হেবা করলে কি কর দিতে হয়? উত্তর নির্ভর করে তিনটি আলাদা আইনের ওপর: দানকর আইন, ১৯৯০; আয়কর আইন, ২০২৩; এবং নিবন্ধন-সংক্রান্ত বিধান। অর্থ আইন, ২০২৬ ও জাতীয় রাজস্ব বোর্ডের (NBR) ৭ জুলাই ২০২৬-এর স্পষ্টীকরণের পর বিষয়টি আরও পরিষ্কার হয়েছে। এই লেখায় করের ধরন, অব্যাহতি, মূল্য নির্ধারণ, করহার, উদাহরণ ও করণীয় ধাপে ধাপে তুলে ধরা হলো।
১. দান ও দানকর বলতে কী বোঝায়?
দানকর আইন, ১৯৯০ অনুযায়ী কেউ স্বেচ্ছায় এবং কোনো প্রতিদান ছাড়া অর্থ, জমি, বাড়ি, ফ্ল্যাট বা অন্য সম্পত্তি অন্য কাউকে হস্তান্তর করলে তা দান হিসেবে গণ্য হতে পারে। দলিলে ‘দান’, ‘উপহার’ বা ‘হেবা’ — যে শব্দই লেখা হোক, করের প্রশ্নে লেনদেনের প্রকৃতিই আসল।
- দানকর আরোপিত হয় দাতার ওপর।
- দানগ্রহীতার হাতে প্রাপ্ত সম্পত্তির ওপর আয়কর প্রযোজ্য হবে কি না, তা আয়কর আইন, ২০২৩ অনুযায়ী আলাদাভাবে দেখতে হয়।
২. কোন দানে দানকর লাগে না?
দানকর আইন, ১৯৯০-এর ধারা ৪-এ নির্দিষ্ট কিছু দানকে করমুক্ত রাখা হয়েছে। প্রযোজ্য শর্তসাপেক্ষে প্রধানগুলো হলো:
- নিকট পরিবার: স্বামী বা স্ত্রী, পুত্র, কন্যা, পিতা, মাতা এবং আপন ভাই-বোনকে প্রদত্ত দান।
- সরকার বা স্থানীয় কর্তৃপক্ষকে প্রদত্ত দান।
- অনুমোদিত শিক্ষাপ্রতিষ্ঠান, হাসপাতাল, দুর্যোগ ত্রাণ তহবিল এবং আইনে নির্ধারিত সীমার মধ্যে ধর্মীয় বা দাতব্য প্রতিষ্ঠানে দান।
- বাংলাদেশের বাইরে অবস্থিত সম্পত্তির দান।
- উইল বা অসিয়তের মাধ্যমে প্রদত্ত সম্পত্তি এবং মৃত্যু আসন্ন জেনে করা দান।
- নির্ধারিত সীমার মধ্যে নির্ভরশীল আত্মীয়ের বিবাহ উপলক্ষে দান এবং নির্দিষ্ট বিমা বা বার্ষিক বৃত্তি।
- সাধারণ সীমা: কোনো অর্থবছরে একজন দাতার মোট ২০,০০০ টাকা পর্যন্ত দান।
৩. জমি বা ফ্ল্যাটের মূল্য কীভাবে নির্ধারণ হয়?
দানকর আইনের ধারা ৫ অনুযায়ী স্থাবর সম্পত্তির মূল্য ধরা হয় দানের তারিখে তার বাজারমূল্য (খোলাবাজারে সম্ভাব্য বিক্রয়মূল্য)। তাই দানপত্রে কম মূল্য লিখলেই সেটি কর হিসাবের চূড়ান্ত মূল্য হয়ে যায় না। বাজারমূল্য সহজে নির্ণয় করা না গেলে বিধি অনুযায়ী মূল্য নিরূপণ করা হয়।
৪. দানকরের হার ও হিসাবের উদাহরণ
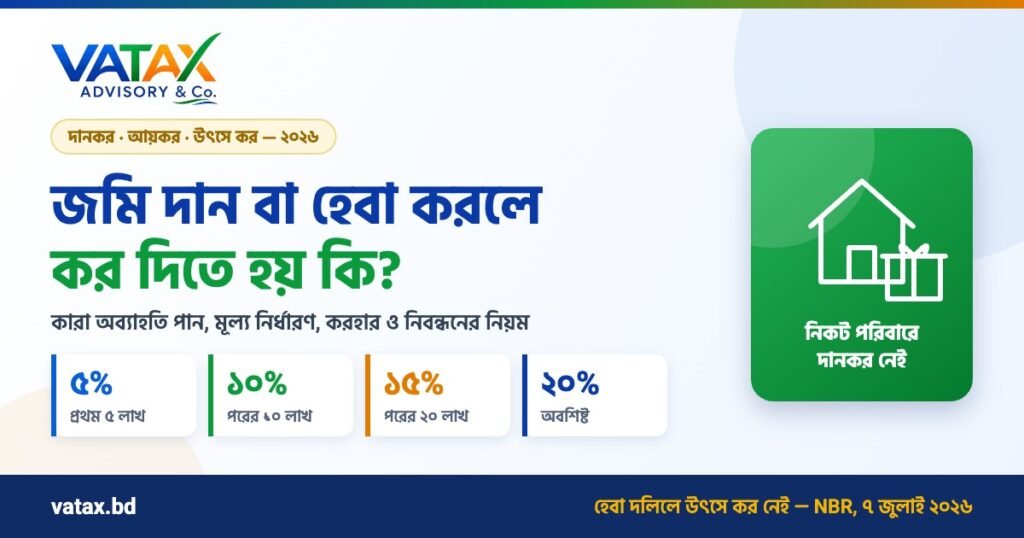
করযোগ্য দানের মূল্যের ওপর ধাপভিত্তিক (প্রগতিশীল) হারে দানকর হিসাব হয়। অর্থাৎ পুরো মূল্যের ওপর সর্বোচ্চ হার নয়, প্রতিটি ধাপের অংশের ওপর সংশ্লিষ্ট হার প্রযোজ্য।
| করযোগ্য দানের মূল্যের ধাপ | করহার |
|---|---|
| প্রথম ৫ লাখ টাকা | ৫% |
| পরবর্তী ১০ লাখ টাকা | ১০% |
| পরবর্তী ২০ লাখ টাকা | ১৫% |
| অবশিষ্ট অংশ (৩৫ লাখ টাকার বেশি) | ২০% |
উদাহরণ: চাচা ভাতিজাকে ৪০ লাখ টাকার জমি দান করলেন
চাচা-ভাতিজা সম্পর্ক ধারা ৪-এর নিকট-পরিবারের তালিকায় নেই, তাই দানটি করযোগ্য। (সরলতার জন্য এখানে বছরে ২০,০০০ টাকার সাধারণ অব্যাহতি বাদ রাখা হয়েছে।)
| ধাপ | হিসাব | দানকর |
|---|---|---|
| প্রথম ৫ লাখ | ৫,০০,০০০ × ৫% | ২৫,০০০ টাকা |
| পরবর্তী ১০ লাখ | ১০,০০,০০০ × ১০% | ১,০০,০০০ টাকা |
| পরবর্তী ২০ লাখ | ২০,০০,০০০ × ১৫% | ৩,০০,০০০ টাকা |
| অবশিষ্ট ৫ লাখ | ৫,০০,০০০ × ২০% | ১,০০,০০০ টাকা |
| মোট | ৪০,০০,০০০ | ৫,২৫,০০০ টাকা |
৫. দানকর রিটার্ন কখন দাখিল করতে হয়?
দানকর আইনের ধারা ৭ অনুযায়ী করযোগ্য দান করলে দাতাকে নির্ধারিত ফরমে দানকর রিটার্ন দাখিল ও কর পরিশোধ করতে হয়। সাধারণত সংশ্লিষ্ট অর্থবছর শেষে নির্ধারিত তারিখের (প্রচলিতভাবে ১৫ সেপ্টেম্বর) মধ্যে উপকর কমিশনারের কাছে রিটার্ন দিতে হয়। রিটার্ন না দিলে উপকর কমিশনার নোটিশ দিয়ে নির্দিষ্ট সময়ের মধ্যে রিটার্ন দাখিলের নির্দেশ দিতে পারেন।
২০২৬-২৭ অর্থবছর থেকে হেবা ও দানপত্র নিবন্ধনের সময় দানকর এ-চালানের মাধ্যমে পরিশোধ করে চালানের প্রমাণ জমা দিতে হচ্ছে (বিস্তারিত নিচে)।
৬. দানকর ও দানগ্রহীতার আয়কর কি একই?
না, দুটি সম্পূর্ণ আলাদা বিষয়।
- দানকর: দাতার দায়, দানকর আইন, ১৯৯০ অনুযায়ী।
- আয়কর: দানগ্রহীতার দিক, আয়কর আইন, ২০২৩ অনুযায়ী। প্রমাণহীন বা অব্যাখ্যাত সম্পদ আয় হিসেবে গণ্য হতে পারে।
আয়কর আইন, ২০২৩-এর ষষ্ঠ তফসিল (প্রথম অংশ) অনুযায়ী স্বামী বা স্ত্রী, পিতা-মাতা, সন্তান এবং আপন ভাই-বোনের কাছ থেকে পাওয়া দান বা উপহার করমুক্ত, যদি দাতা ও গ্রহীতা দুজনের রিটার্নেই তা প্রদর্শিত হয়। বিদেশে থাকা দাতা ব্যাংকিং চ্যানেলে পাঠালে দাতার রিটার্নে প্রদর্শনের শর্ত প্রযোজ্য নয়।
৭. হেবা বা দানপত্র নিবন্ধনে উৎসে কর লাগে কি? ২০২৬ সালের পরিবর্তন
আয়কর আইন, ২০২৩-এর ধারা ১২৫ জমি বা ফ্ল্যাট হস্তান্তর দলিল নিবন্ধনের সময় কর সংগ্রহের বিধান দেয়। অর্থ আইন, ২০২৬ এই ধারায় উপধারা (২ক) যুক্ত করেছে, যা ১ জুলাই ২০২৬ থেকে কার্যকর। এতে বলা হয়েছে, সম্পত্তি হস্তান্তর দলিল নিবন্ধনের ক্ষেত্রে নিবন্ধনকারী কর্মকর্তা দানকর আইন, ১৯৯০-এর প্রযোজ্যতা সাপেক্ষে প্রযোজ্য হারে দানকর এ-চালানের মাধ্যমে সংগ্রহ করবেন।
নতুন বিধান নিয়ে বিভ্রান্তির কারণে কিছু সাব-রেজিস্ট্রি অফিসে হেবা ও দানপত্র নিবন্ধন সাময়িকভাবে বন্ধ ছিল। এরপর NBR ৭ জুলাই ২০২৬ স্পষ্ট করে:
- হেবা ও দানপত্রের ক্ষেত্রে সাধারণ বিক্রয়ের মতো উৎসে কর (withholding tax) আরোপ করা যাবে না।
- নিবন্ধনের সময় কেবল প্রযোজ্য দানকর বা স্ট্যাম্প শুল্ক পরিশোধ নিশ্চিত করতে হবে।
- ২০২৬-২৭ অর্থবছর থেকে হেবা ও দানপত্র নিবন্ধনে দাতার ফরম-৫৯ জমা দেওয়া বাধ্যতামূলক।
- প্রযোজ্য কর আলাদা এ-চালানে সরকারি কোষাগারে জমা দিয়ে চালানের প্রমাণ আবেদনের সঙ্গে দিতে হবে।
৮. হেবা কি সবসময় করমুক্ত?
না। মুসলিম আইনে হেবা একটি স্বতন্ত্র আইনগত পদ্ধতি, কিন্তু দলিলে ‘হেবা’ লিখলেই সম্পত্তি কর আইনের বাইরে চলে যায় না। করদায় নির্ধারণে দেখতে হবে:
- হস্তান্তরটি সত্যিই বিনা প্রতিদানে কি না।
- দাতা ও গ্রহীতার সম্পর্ক অনুযায়ী দানকর অব্যাহতি আছে কি না।
- দানকর আইন অনুযায়ী করযোগ্য দানের মূল্য কত।
- দানগ্রহীতার আয়কর রিটার্নে সম্পত্তি দেখাতে হবে কি না।
- নিবন্ধনে দানকর, স্ট্যাম্প শুল্ক, নিবন্ধন ফি ও অন্যান্য সরকারি অর্থ কত।
৯. জমি দান বা হেবা করার আগে চেকলিস্ট
- ✅ দান বা হেবা দলিলের আইনগত বৈধতা যাচাই করুন।
- ✅ দাতা-গ্রহীতার সম্পর্ক ও দানকর অব্যাহতির যোগ্যতা নিশ্চিত করুন।
- ✅ সম্পত্তির গ্রহণযোগ্য বাজারমূল্য নির্ধারণ করুন।
- ✅ প্রযোজ্য হলে দানকর হিসাব করে এ-চালানে জমা দিন।
- ✅ দাতার ফরম-৫৯ প্রস্তুত রাখুন।
- ✅ দাতা ও গ্রহীতা দুজনের আয়কর রিটার্নে দানটি প্রদর্শন করুন।
- ✅ স্ট্যাম্প শুল্ক, নিবন্ধন ফি ও অন্যান্য সরকারি অর্থ যাচাই করুন।
- ✅ দলিল নিবন্ধন করে সব চালান ও কাগজপত্র সংরক্ষণ করুন।
১০. সাধারণ প্রশ্নোত্তর (FAQ)
বাবা ছেলেকে জমি হেবা করলে কি দানকর দিতে হবে?
না। পিতা থেকে পুত্রের দান দানকর আইন, ১৯৯০-এর ধারা ৪ অনুযায়ী অব্যাহতিপ্রাপ্ত। তবে দুজনের আয়কর রিটার্নে দানটি দেখাতে হবে এবং নিবন্ধনের স্ট্যাম্প শুল্ক ও ফি দিতে হবে।
হেবা দলিল নিবন্ধনে কি সাধারণ বিক্রয়ের মতো উৎসে কর লাগে?
না। NBR ৭ জুলাই ২০২৬ স্পষ্ট করেছে যে হেবা ও দানপত্রে উৎসে কর আরোপ হবে না; কেবল প্রযোজ্য দানকর বা স্ট্যাম্প শুল্ক পরিশোধ নিশ্চিত করতে হবে।
চাচা ভাতিজাকে জমি দিলে কি কর লাগবে?
হ্যাঁ, সাধারণত লাগবে। চাচা-ভাতিজা নিকট-পরিবারের অব্যাহতির তালিকায় নেই, তাই বাজারমূল্যের ওপর ধাপভিত্তিক হারে (৫% থেকে ২০%) দানকর প্রযোজ্য।
দানকর কে পরিশোধ করেন?
দানকর দাতার দায়। দাতা রিটার্ন দাখিল করে কর পরিশোধ করবেন; নিবন্ধনের সময় এ-চালানে কর জমার প্রমাণ দিতে হয়।
দানকর হিসাব, দলিলের কাগজপত্র ও রিটার্ন প্রস্তুতে VATax Advisory & Co. সহায়তা করে।
পরামর্শ নিনট্যাক্স MCQ অনুশীলন করুন
তথ্যসূত্র: দানকর আইন, ১৯৯০ (ধারা ৩, ৪, ৫, ৭); আয়কর আইন, ২০২৩ — ধারা ১২৫ ও উপধারা (২ক); অর্থ আইন, ২০২৬; হেবা ও দানপত্রে উৎসে কর নিয়ে NBR-এর স্পষ্টীকরণ (Daily Sun); Rethinking the Gift Tax Act 1990 (The Daily Star)।
আইনগত সতর্কীকরণ: এই নিবন্ধটি সাধারণ কর-শিক্ষার উদ্দেশ্যে প্রস্তুত (অক্টোবর ২০২৬ পর্যন্ত তথ্য)। বাস্তব লেনদেনের আগে দানকর আইন, আয়কর আইন, সংশ্লিষ্ট অর্থ আইন ও NBR-এর সর্বশেষ নির্দেশনা যাচাই করে পেশাদার পরামর্শ নিন।

